 ВТБ Онлайн
Оптимизация вашей ипотеки: досрочное погашение и другие нюансы
Ипотека — это крупный финансовый обязательство на многие годы. Однако, у вас всегда есть возможность погасить кредит досрочно. В данной статье мы поговорим о том, как это сделать, и о других важных моментах.
Досрочное погашение ипотеки: что, как и почему
Когда вы берете ипотеку, вы четко знаете размер ежемесячных платежей. Но если у вас появились дополнительные средства, вы можете сделать внеочередной платеж и погасить часть кредита.
Зачем делать досрочное погашение?
Статистика показывает, что клиенты часто берут ипотеку на долгие сроки, но погашают ее значительно быстрее. Многие задаются вопросами о том, как правильно погасить кредит, как удостовериться, что он закрыт, и нужно ли брать справку о погашении.
Подробности досрочного погашения ипотеки в Сбербанке
Я взял ипотеку на 10 лет, но решил закрыть ее за 5 лет. Когда я начал погашать кредит досрочно, попросил банк просчитать различные варианты. Хотел узнать, какая стратегия будет наиболее выгодной. В итоге, пришлось самостоятельно разобраться во всех деталях погашения кредита.
Что вы узнаете из этой статьи
Полное досрочное погашение
При полном досрочном погашении заёмщик оплачивает всю сумму основного долга и начисленные проценты. Кредит считается закрытым, и дальнейших платежей не требуется.
Полное преимущества досрочного погашения
- Уменьшение ежемесячных расходов за счет снижения выплат или начисленных процентов.
- Возможность стать собственником жилья быстрее.
- Общая экономия за счет отсутствия части начисленных процентов.
Досрочное погашение с использованием субсидии для многодетных семей
Многодетные семьи могут воспользоваться субсидией в 450 тысяч рублей для погашения ипотеки. Заявление на субсидию можно подать через портал Госуслуги или в офисе банка. Субсидия будет автоматически зачислена на погашение кредита.
Преимущества досрочного погашения ипотеки:
- Экономия на процентах, уплачиваемых за пользование кредитом
- Уменьшение общей суммы переплаты по ипотеке
- Возможность сэкономить на комиссионных платежах
Когда лучше погасить ипотеку досрочно:
- Если у вас есть свободные средства, не приносящие большой доход
- Чтобы избежать дополнительных расходов на проценты
- Для уменьшения общей суммы переплаты
Важно помнить:
- Необходимо уведомить банк о желании досрочного погашения
- Ознакомиться с условиями досрочного погашения
- Выбрать наиболее выгодный способ погашения: частичный или полный
Самостоятельно решайте, когда погашать ипотеку и каким способом, основываясь на своих возможностях и целях!
Почему это важно?
Преимущества досрочного погашения
Выгоднее гасить ипотеку досрочно в первые несколько лет. Чаще всего в начале кредита 80—90% каждого платежа уходит на проценты, поэтому долг уменьшается медленно. Если гасите ипотеку досрочно, сумма основного долга сокращается быстрее, а значит, и сумма процентов становится меньше.
Регулярность вноса платежей
Лучше постепенно вносить даже небольшие суммы, чем копить на один крупный платеж. Пока копите, продолжают начисляться проценты, а если вносить по чуть‑чуть, но регулярно, переплата постепенно станет меньше.
Условия банка и стратегия
Обратите внимание на условия банка: иногда деньги можно вносить только несколько раз в год или платеж должен быть не меньше определенной суммы. Закрыть кредит раньше времени — законное право заемщика, банк не может запретить это сделать.
Зачем гасить ипотеку досрочно
Проценты по ипотеке начисляются каждый день. Значит, чем дольше заемщик пользуется деньгами банка, тем больше процентов он заплатит. И наоборот: если гасить кредит досрочно, сумма долга уменьшится, а вместе с ней и общая сумма процентов.
Пример
Марина взяла в ипотеку 3 000 000 ₽ на 10 лет под 12% годовых. Если она будет платить по графику, то за 10 лет отдаст банку весь долг и 2 160 000 ₽ в виде процентов. А если закроет кредит за 5 лет, переплата будет в два раза меньше — 1 000 000 ₽.
Стратегии погашения
Уменьшение срока
- Если сократить срок, размер регулярного платежа не поменяется, но самих платежей станет меньше. Значит, получится закрыть кредит быстрее и заплатить меньше процентов.
Уменьшение платежа
- Если уменьшить размер регулярного платежа, срок выплаты кредита остается прежним, но снизится нагрузка на бюджет.
Частичное досрочное погашение
Обычно, когда говорят о досрочном погашении, имеют в виду именно частичное погашение. В разных банках условия частичного досрочного погашения могут отличаться, в Тинькофф оно выглядит так. Заемщик вносит деньги на кредитный счет. Если сумма досрочного погашения больше регулярного платежа, вносить ближайший платеж по графику не придется.
При погашении деньги сначала идут на оплату процентов, а затем тела кредита — сумму, которую вы взяли у банка, без учета начислений сверху. За счет этого основной долг сокращается быстрее, а значит и сумма процентов становится меньше.
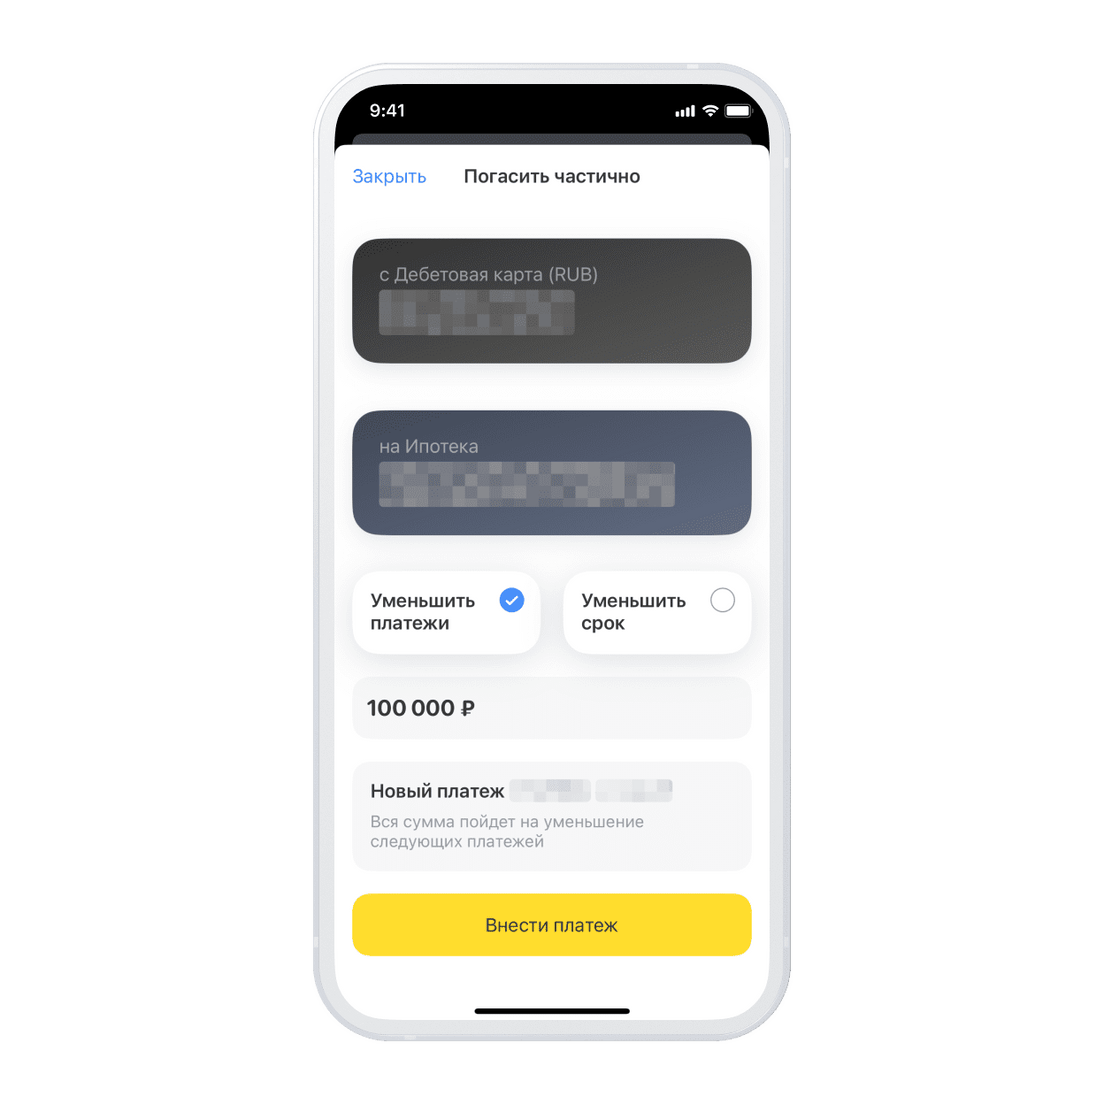
Как использовать досрочное погашение ипотеки в приложении Тинькофф
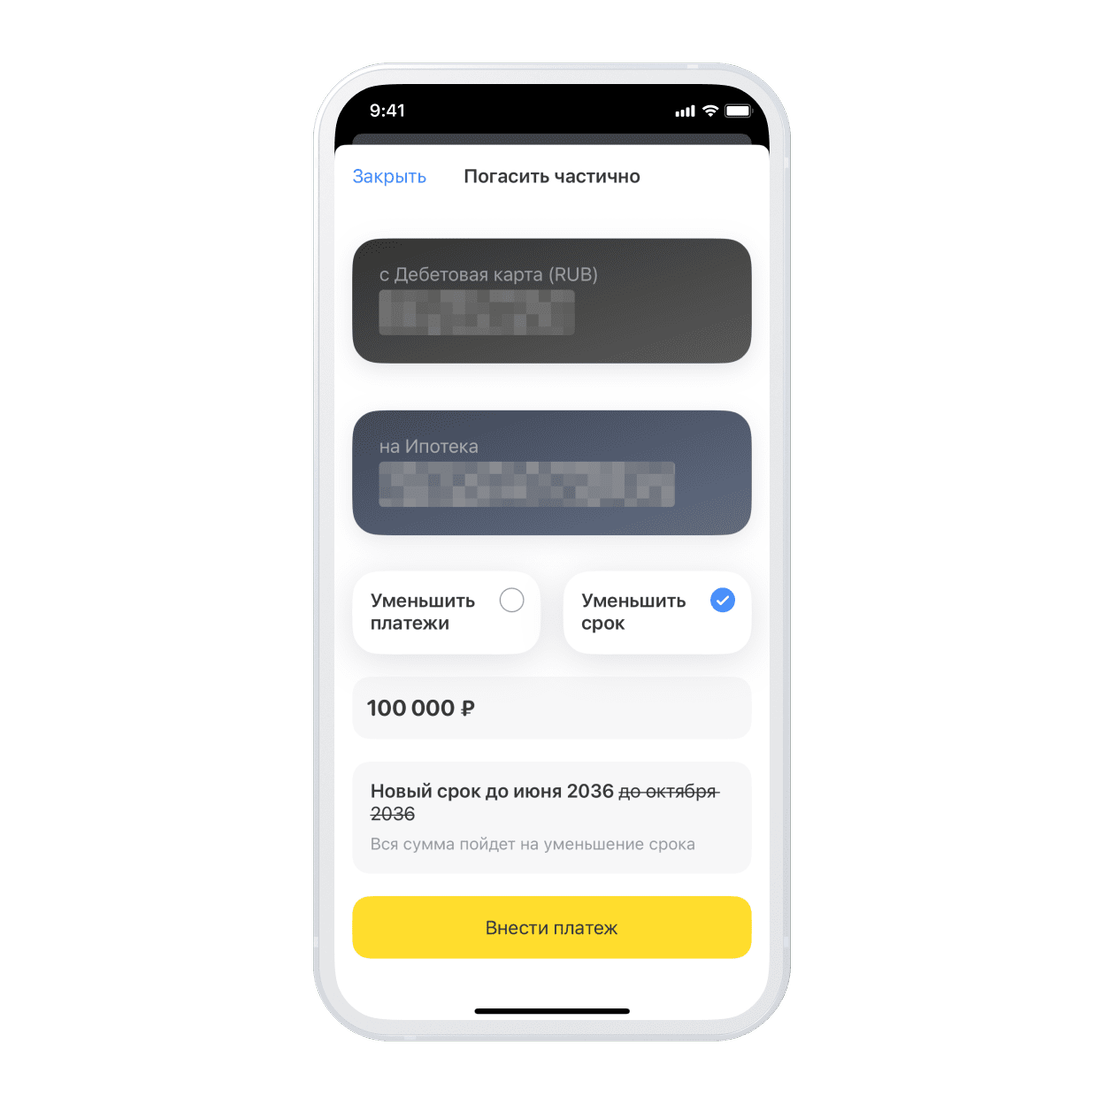
В приложении Тинькофф можно сразу увидеть, как досрочный платеж повлияет на срок или размер платежей.
Еще заемщик может закрыть ипотеку одним платежом — это называется полным досрочным погашением. В этом случае на кредитный счет вносят всю сумму долга сразу. После этого кредитный счет закрывается, с недвижимости снимают обременение — квартирой можно пользоваться как угодно без согласования с банком.
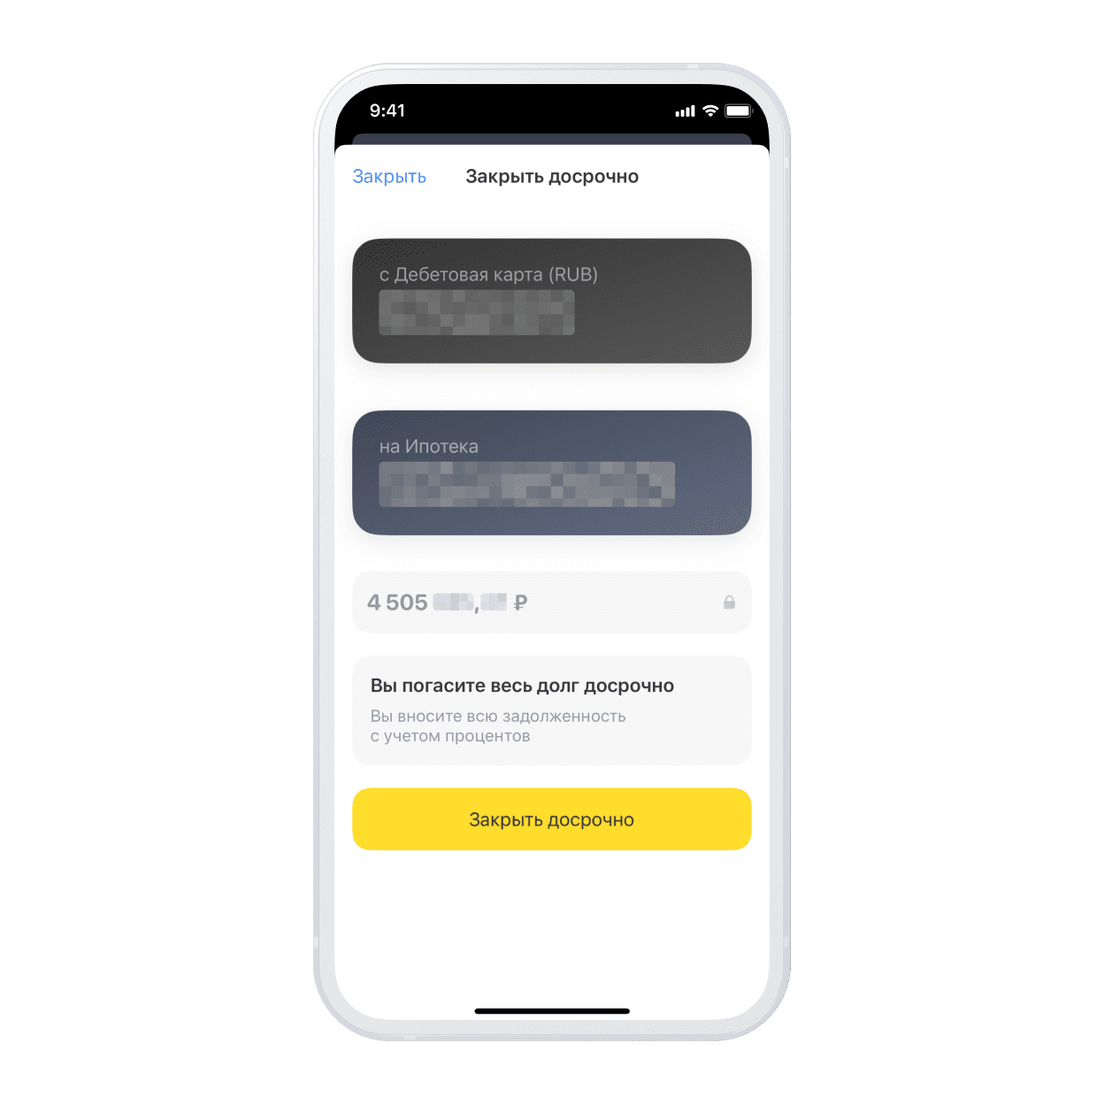
Приложение Тинькофф сразу покажет размер платежа с учетом процентов. Как только нажмете кнопку Закрыть досрочно — вы с банком в расчете.
Выгодно ли гасить ипотеку досрочно
Не всегда. Сначала нужно посчитать, что выгоднее: досрочно вносить платежи по ипотеке или положить деньги на счет в банке под процент. А еще нужно учесть уровень инфляции.
Если текущие ставки по вкладам или накопительным счетам выше, чем ставка по кредиту, выгоднее хранить деньги в банке. А если ставка по ипотеке выше — досрочно гасить кредит.
Пример
Алексей взял ипотеку на 20 лет — 4 000 000 ₽ под 8% годовых. Каждый месяц после обязательных расходов у молодого человека остаются свободные 50 000 ₽, и он не может решить: переводить их на досрочное погашение или открыть вклад, регулярно пополнять его и получать доход.
В это время средняя ставка по вкладам — 6% годовых. Ставка по ипотеке выше, значит, доход от вклада не покроет проценты, которые надо выплачивать по ипотеке. Выгоднее сразу перевести деньги на кредитный счет. Если Алексей выберет этот вариант, он заплатит на 10 000 ₽ меньше процентов.
Рост ставок
Но ставки по вкладам часто меняются. Будут они снижаться или повышаться, зависит от ключевой ставки, которую устанавливает Банк России. Если ключевая ставка растет, банки увеличивают ставки по вкладам, поэтому вкладываться в рублевые активы становится выгоднее.
Допустим, ставки по вкладам выросли до 14% годовых. Значит, доход с депозита будет больше процентов по ипотеке. Если Алексей в течение года будет вносить только обязательные платежи, а остальные 50 000 ₽ отправлять на вклад, это окажется выгоднее: через год он сможет вывести деньги со вклада, перевести их на кредитный счет и выплатить на 25 000 ₽ меньше процентов.
Заключение
После закрытия вклада не обязательно сразу переводить деньги на кредитный счет. Нужно оценить ситуацию: если ставки по вкладам все еще высокие, можно оставить деньги в банке. Например, если бы Алексей снова открыл вклад на год под 14%, продолжил пополнять его на 50 000 ₽ в месяц, а потом внес сумму на кредитный счет, сумма процентов снизилась бы еще на 60 000 ₽.
Если собираетесь досрочно гасить ипотеку, также нужно учитывать уровень инфляции. Ставка по ипотеке и сумма регулярного платежа фиксируются в момент, когда вы берете кредит, а рубль со временем дешевеет, то есть инфляция «съедает» сумму долга. Значит, чем дольше вы будете выплачивать долг, тем меньше в реальном выражении будет становиться платеж.
Суммарно, по данным Банка России, за последние 10 лет инфляция составила 70%. Получается, если вы оформили ипотеку в начале 2013 года и регулярный платеж составил 30 000 ₽, то через 10 лет эта же сумма ощущается как 21 000 ₽. Если доходы заемщика растут соразмерно инфляции, он остается в выигрыше. В этом случае гасить ипотеку досрочно не так выгодно, как в случае, когда уровень инфляции низкий. В России инфляцию , каждый месяц удобный график с размером инфляции обновляется на сайте Банка России.
Выгода — не единственный критерий для досрочного погашения. Например, иногда важно закрыть кредит, чтобы освободить квартиру от залога и продать ее. Или у заемщика сезонный доход, поэтому нужно уменьшить ежемесячный взнос по ипотеке сейчас, чтобы было комфортнее платить потом.
Наконец, многие ипотечники руководствуются психологическим комфортом: заемщики беспокоятся, что еще много лет будут должны банку, поэтому стремятся закрыть кредит быстрее. И это нормально.
Как выгоднее гасить ипотеку досрочно
Если решили закрывать кредит раньше срока, сначала нужно определить тип платежа по ипотеке — он указан в кредитном договоре. Если документа под рукой нет, ориентируйтесь на размер регулярного платежа: если каждый месяц он один и тот же, значит, платеж аннуитетный, если сумма меняется — дифференцированный.
Долг выплачивают равными частями. Сначала большая часть ежемесячного платежа уходит на проценты, а ближе к концу срока — на тело кредита. Этот вариант самый распространенный.
Ипотеку с таким платежом выгоднее всего досрочно гасить в первые годы кредита, когда на проценты, как правило, уходит 80—90% ежемесячных платежей. Например, если платеж по кредиту — 30 000 ₽, сначала примерно 3000 ₽ будет уходить на погашение долга, а 27 000 ₽ — на проценты. Если платить досрочно, то все, что больше 30 000 ₽, сразу пойдет на погашение тела кредита, то есть суммы, которую вы взяли у банка, без учета процентов.
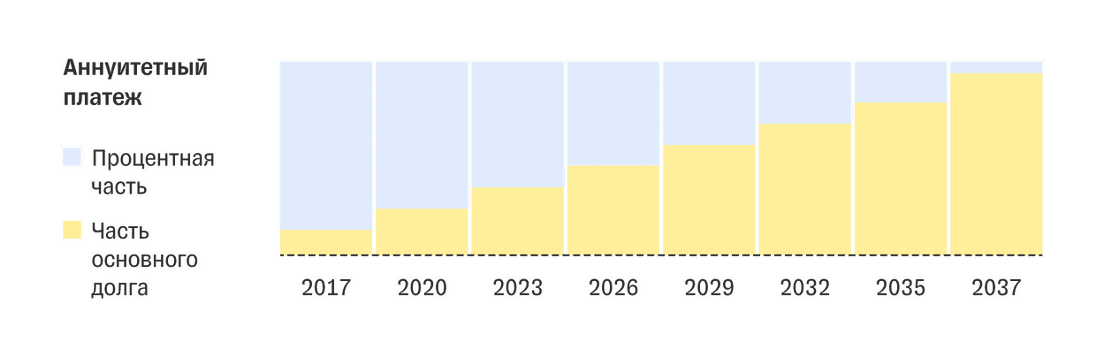
Большинство банков выдают кредиты с аннуитетным платежом. При такой схеме сначала большая часть досрочного платежа уходит на проценты, а ближе к концу кредита — на основной долг
Это соотношение со временем меняется: к концу срока почти весь платеж уходит на тело кредита. При этом вносить деньги досрочно все равно выгоднее, чем платить по графику, но к этому моменту сумма процентов, а значит и экономия на них, будет минимальной.
При оформлении ипотеки нужно обязательно оформить страховку конструктивных элементов квартиры. Стоимость полиса зависит от остатка долга по кредиту. Обычно страховку покупают каждый год.
Некоторые страховые после частичного досрочного погашения ипотеки могут вернуть переплату за полис. Для этого нужно обратиться в компанию: прислать им новый график платежей, попросить пересчитать сумму по новым условиям кредита и вернуть разницу.
Если закрываете кредит полностью, можно вернуть деньги за оставшийся срок. Например, если вы оформили полис в январе на год и уже в марте полностью закрыли ипотеку, получится оформить возврат денег за апрель — декабрь. Как это сделать — рассказываем
Если ипотека и страховка в Тинькофф, этот процесс автоматический: стоимость полиса рассчитывается каждый день и зависит от размера тела кредита, а списывается раз в месяц — она входит в регулярный платеж. Если гасите ипотеку частично, сумма страховки начнет начисляться на новый остаток долга в тот же день или на следующий. А если закрыть кредит полностью — платить за страховку больше не придется.
Проценты рассчитываются каждый месяц исходя из остатка долга, а не распределяются на весь срок кредита. Поэтому в самом начале ипотеки размер платежа максимальный.
Например, если в первый месяц в тело кредита пойдет 25 000 ₽, еще 25 000 ₽ сверху нужно заплатить в виде процентов. Через год обязательный платеж снизится до 48 000 ₽: на погашение основного долга будет уходить столько же, а на проценты — на 2000 ₽ меньше. На следующий год платеж и проценты сократятся еще.
Из‑за того, что в начале кредита платить нужно максимальную сумму, выплачивать такой кредит сложнее. Банки стараются не рисковать и редко выдают займы с дифференцированными платежами.
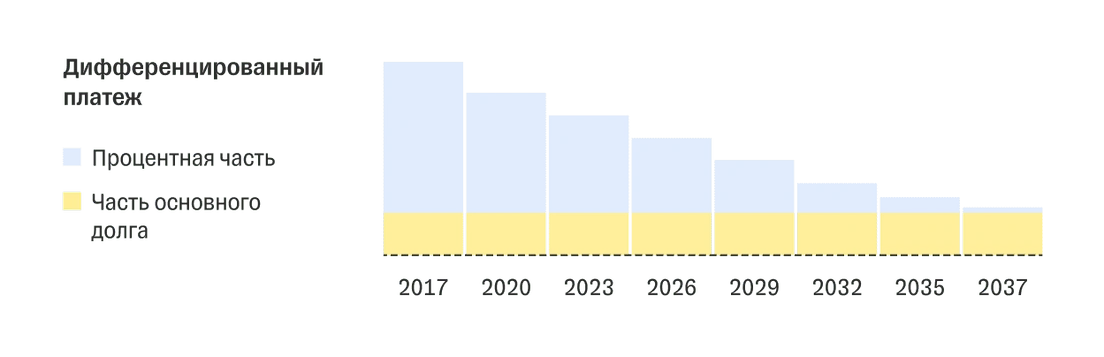
Ипотеку с дифференцированным платежом банки выдают редко. Основной долг нужно вносить равномерными платежами, а сумма процентов максимальная в начале кредита
Гасить ипотеку с таким платежом тоже выгоднее всего в начале кредита. Если делать это сразу сложно, сначала можно вносить только обязательные платежи. А когда платеж снизится до комфортного уровня, начать гасить досрочно.
Суммируем все, что написали выше, в таблице:
| Первая половина срока кредита | Вторая половина срока кредита | |
| —————————— | —————————— | —————— |
| Аннуитетный | Максимальная выгода | Минимальная выгода |
| Дифференцированный | Максимальная выгода | Выгодно |
Что лучше: уменьшать платеж или снижать срок кредита
Такое решение нужно принимать каждый раз, когда вы вносите регулярный платеж, поэтому можно постоянно сокращать срок кредита, ежемесячный платеж или чередовать варианты.
Что выбрать, зависит от цели:
если хотите снизить нагрузку на бюджет — уменьшайте платеж;
если хотите закрыть кредит быстрее и пользоваться квартирой без ограничений — срок.
Чтобы получить максимальную выгоду, можно одновременно сокращать и ежемесячный платеж, и срок. Для этого нужно вносить деньги и выбирать уменьшение ежемесячного платежа, но продолжить платить столько же, сколько и раньше.
Например, изначально платеж составлял 25 000 ₽, а после досрочных погашений снизился до 20 000 ₽. Надо и дальше продолжать платить по 25 000 ₽ в месяц, тогда будет уменьшаться и срок, и платеж. Размер платежей будет сокращаться из‑за досрочного погашения, а срок — потому что кредит автоматически закроется раньше графика, когда клиент рассчитается с банком.
Как правильно гасить ипотеку досрочно
Любой кредит можно погасить досрочно, об этом написано в Гражданском кодексе. Но условия досрочного погашения в разных банках могут различаться. Например:
Нужно уведомить банк бумажным заявлением или в приложении.
Есть минимальный платеж на досрочное погашение.
Вносить досрочные платежи можно только в определенный период. Например, только через год после выдачи кредита.
Это лишь примеры возможных условий, их может быть и больше. Подробнее они прописаны в кредитном договоре, запросить их можно в банке, который выдал ипотеку.
В Тинькофф дополнительных условий нет — вносить можно любую сумму в любой день, заявление писать не нужно. Все можно сделать онлайн — в приложении или личном кабинете на сайте tinkoff.ru. Для этого нажмите на счет, а затем выберите «Закрыть досрочно» или «Погасить частично».
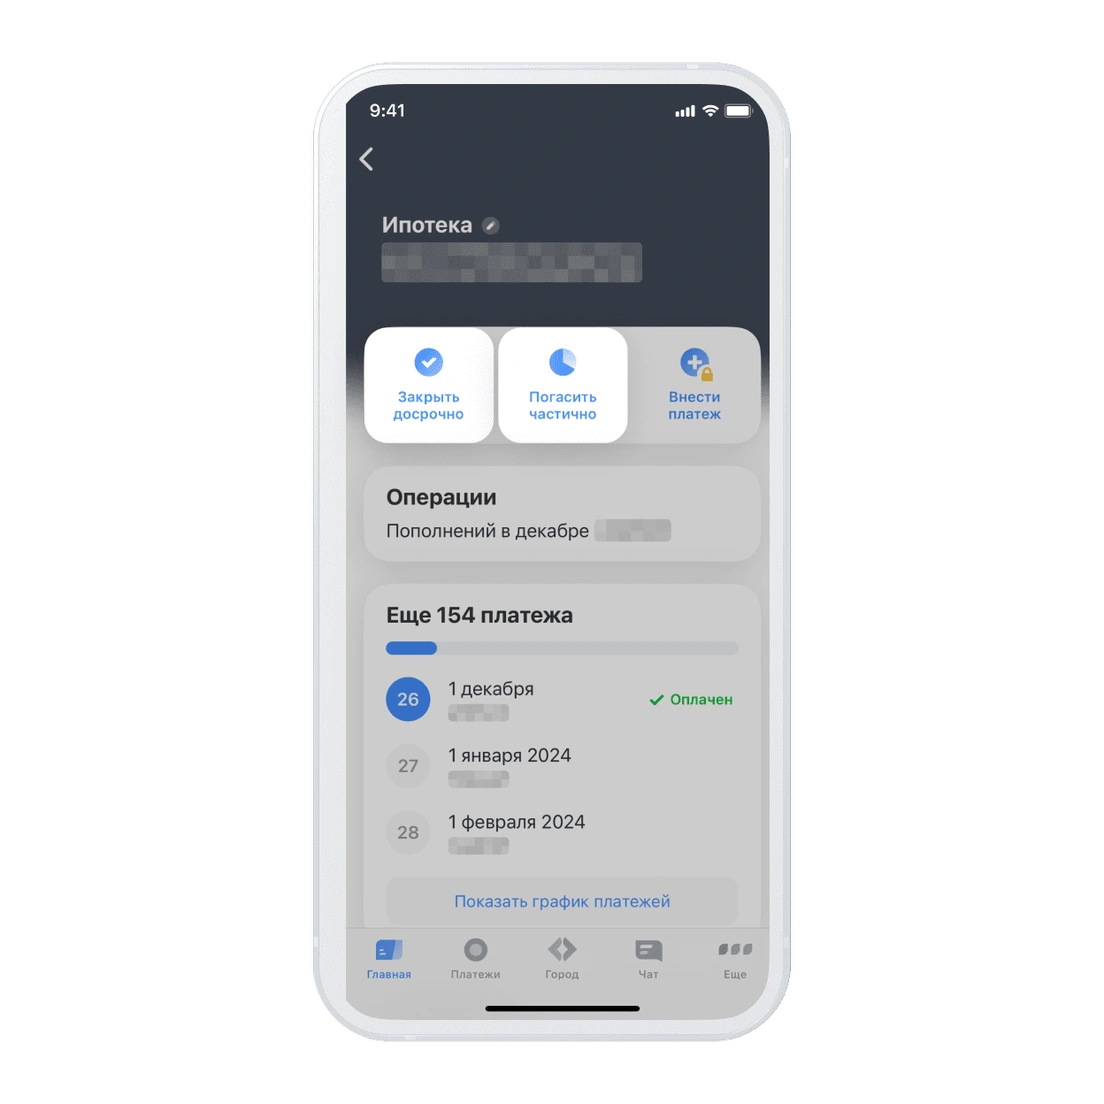
В течение срока ипотеки можно внести любое количество досрочных платежей. Ограничений нет: нормально, если платеж будет даже на 100 ₽ больше регулярного
Что учесть при досрочном погашении
Перед тем как внести деньги на кредитный счет, обратите внимание еще на несколько деталей. Они помогут не заплатить лишнего.
Банк должен знать, что вы внесли досрочный платеж. Если просто перевести деньги на кредитный счет, банк не поймет, что вы хотите отправить их на досрочное погашение, поэтому из этой суммы будет списываться регулярный платеж. Чтобы этого не произошло, банк нужно предупредить так, как об этом просят в кредитном договоре: например, написать бумажное заявление или заполнить форму на сайте.
Выгоднее вносить свободные деньги сразу. Чтобы перевести деньги, не нужно ждать дату ежемесячного платежа — лучше сделать это прямо в день зарплаты. Так выгоднее: если платеж по ипотеке списывается десятого числа, а вы внесете деньги пятого, процентов за дополнительные пять дней не будет.
Небольшие суммы лучше вносить постепенно, а не копить. Не нужно копить год, чтобы разом закинуть большую сумму. Лучше каждый месяц досрочно гасить ипотеку маленькими платежами — так будут начислять меньше процентов.
Учесть все платежи. За время ипотеки могут скопиться просрочки и штрафы, их тоже нужно оплатить. Если выплачиваете кредит в Тинькофф, итоговая сумма автоматически отразится в приложении: не будет такого, что через месяц после погашения ипотеки кредитный договор еще открыт, потому что клиенту нужно выплатить банку еще 120 ₽.
На досрочное погашение не нужно тратить все сбережения. Ипотеку хочется закрывать быстрее и вкладывать в это все свободные деньги. Но средства на кредитном счете не получится вывести обратно, поэтому лучше откладывать 5—10% от дохода на отдельный счет. Часть этих денег потом можно использовать для досрочного погашения.
Купите недвижимость с помощью Тинькофф
И платите за нее так, как комфортно
Возвращается ли страховка при досрочном погашении ипотеки
По закону вместе с получением ипотеки вам нужно застраховать недвижимость, на покупку которой вы берете кредит. Для банка это гарантия, что в случае пожара, землетрясения или еще катаклизмов он получит свои деньги назад.
У каждого банка свой список аккредитованных страховых компаний — вы можете подписать договор с любой, сравнив условия и выбрав выгодный вариант. Договор со страховой обычно заключают на год. Когда год заканчивается, сумма за страховку пересчитывается исходя из остатка по основному долгу. Договор заключается заново с новой компанией на более выгодных условиях. И так каждый год, пока есть ипотека.
При полном досрочном погашении ипотечного кредита можно вернуть часть денег за страховку. Достаточно будет заявления в страховую компанию — для нее это стандартная процедура. Максимум через семь рабочих дней деньги поступят на ваш счет. Вернется не вся первоначальная сумма, а только часть за те дни, которые остались до конца срока страховки. То есть в начале года сумма будет больше, а в конце — меньше.
Свои плюсы есть и при частичном досрочном погашении ипотеки. Уменьшая сумму кредита, вы сокращаете размер ежегодной стоимости страховки. В законе сказано, что для этого нужно погасить более 30% от основной суммы долга. Большинство страховых компаний не требует этого, а каждый год при расчете умножает остаток кредита на свой постоянный коэффициент. Меньше остаток — меньше платите за страховку.
Что лучше уменьшить
Мне и всем моим друзьям-ипотечникам в банке советовали сокращать срок, потому что при таком варианте сокращается сумма процентов. Это работает на любой сумме: хоть 400 000 ₽, хоть 25 000.
Сокращаешь срок — имеешь меньшую переплату по кредиту. Так считает кредитный календарь. Вот сравнительная табличка.
Я внес досрочно 400 000 Р, что дальше
Я внес досрочно 400 000 Р, что дальше
Но банк не учитывает, что после уменьшения минимального платежа заемщик может продолжать платить сумму, которую платил раньше. В этом весь секрет: для досрочного погашения нужно уменьшать платеж, но продолжать платить больше. Тогда сумма каждой следующей обязательной выплаты будет все меньше и в какой-то момент вам хватит денег, чтобы закрыть долг полностью раньше срока.
В нашем примере для досрочного погашения ипотечного кредита надо продолжать вносить каждый месяц 15 719 ₽, несмотря на то, что новый платеж после его сокращения — 8261 ₽. И так нужно продолжать делать: ежемесячно вносить 15 720 ₽ и каждый раз выбирать досрочное погашение.
Как я досрочно гашу ипотеку
Итого: платишь как при сокращении срока, но по факту уменьшаешь минимальный платеж.
Особенности при аннуитетных и дифференцированных платежах. Аннуитетный платеж — это когда каждый месяц на протяжении срока кредита вы перечисляете в банк одинаковую сумму. Большинство ипотечных кредитов выдают именно с аннуитетным платежом. Мой кредит тоже такой.
Дифференцированный платеж — это когда каждый месяц вы гасите одинаковую часть основного долга плюс начисленные проценты, которые постепенно уменьшаются, а с ними и ежемесячный платеж.
Если платить строго по графику, то при дифференцированных платежах итоговая переплата меньше: за счет больших платежей в начале срока вы быстрее уменьшаете основной долг и на него начисляется меньше процентов. Поэтому такую схему выплат редко встретишь у банков — она не так выгодна кредиторам, как аннуитет.
В своем методе досрочного погашения я при аннуитетных платежах использую преимущество дифференцированных: каждый месяц плачу одинаково, но обязательный платеж при этом уменьшается. Это позволяет не переплачивать за кредит.
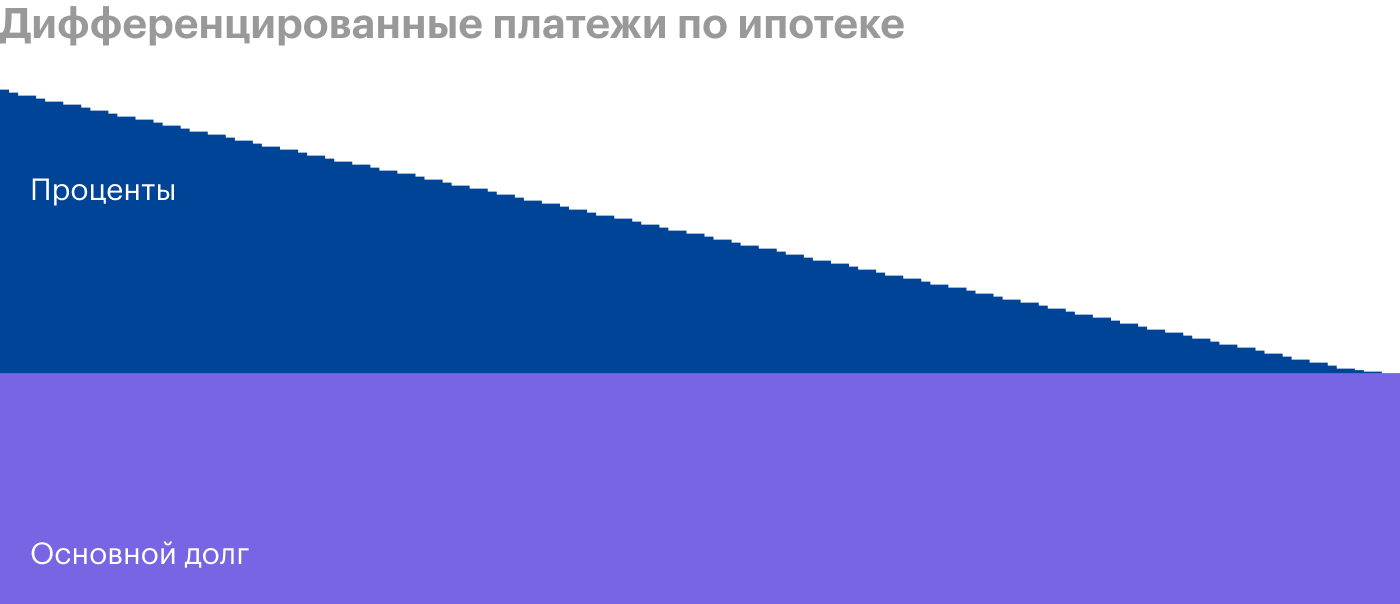
В дифференцированной схеме каждый месяц платеж по основному долгу одинаковый, поэтому сумма процентов линейно уменьшается
Сокращение срока ипотеки
Это наиболее выгодный способ досрочного погашения ипотеки — переплата банку по процентам будет меньше.
При таком варианте график платежей меняется так: часть платежа, которая погашает основной долг, увеличивается, а часть, идущая на проценты, уменьшается. Погашение ипотеки происходит быстрее, и переплата сокращается.
Нужна ли справка о закрытии кредита
После проведения полного досрочного погашения ипотеки специально заказывать справку нет необходимости — убедиться, что кредит закрыт можно в личном кабинете. Для продажи недвижимости или совершения других сделок с ней справка о погашении ипотеки не понадобится. В данном случае потребуется выписка из ЕГРН, где будет указано, что по объекту нет обременений.
Заказать такой документ можно через центры госуслуг «Мои документы», на официальном сайте Росреестра и через сервис Федеральной кадастровой палаты.
Если справка всё же нужна, заказать её можно через личный кабинет обслуживания ипотеки на Домклик — в разделе «Услуги» или через чат с менеджером.
Как сделать досрочное погашение
Вы можете совершить досрочное погашение в офисе банка, или онлайн в приложении или на сайте . Учитывайте, что при досрочном погашении через СберБанк Онлайн вы можете внести не меньше 30% от суммы ближайшего платежа, а в офисе банка — любую сумму.
Расскажем подробно на примере приложения. Сделать это проще простого:
Откройте раздел «Кредиты» и зайдите в свой ипотечный кредит
Нажмите «Операции» и выберите «Погасить досрочно»
Выберите счет, с которого будут списаны средства, укажите сумму для списания, а также отметьте в выпадающем списке, что вы хотите: сокращать срок или сумму
После того, как вы создадите заявление на досрочное погашение, средства будут списаны.
Важно: Если вы делаете досрочное погашение, это не отменяет необходимости вносить ежемесячный платеж.
Например: вы вносите ежемесячный платеж в 10 тысяч рублей 15 числа каждого месяца. Но 5 числа вы решаете внести дополнительно 20 тысяч. Это значит, что в этом месяце вы вносите платеж по ипотеке 2 раза: 5 числа — внеочередной, 15 числа — плановый, в размере процентов, начисленных с даты досрочного погашения до плановой.
Сделайте платежи удобными
Каждый раз, когда я вношу платеж и хочу списать переплату в счет досрочного погашения, нужно оформлять заявление об этом. В первые месяцы я ходил в банк, относил наличные и оформлял письменное заявление. Это лишние издержки.
Чтобы их исключить, я завел карточку банка-кредитора, привязанную к ипотечному счету. На эту карту падает зарплата от одного из моих работодателей. По условиям обслуживания, если по счету проходит более 10 000 ₽, то за карту не нужно платить.
Теперь я оформляю заявления на досрочное погашение через приложение и не хожу каждый месяц в банк. Это занимает полминуты.
Погашение ипотеки за счёт государства
Погасить ипотеку досрочно полностью или частично можно за счёт государственных субсидий. Этот способ подойдёт многодетным семьям и обладателям материнского капитала. Но получится уменьшить только сумму платежа, срок ипотеки банки не сокращают.
Пример, на котором будем разбирать
Ипотека на 10 лет, оформлена в октябре 2017 года. Сумма кредита — 1,1 млн рублей. Ставка 11,9%. Ежемесячный платеж — 15 719 ₽.
Допустим, в мае 2021 года появляются 400 000 ₽, которые можно внести для погашения ипотечного кредита досрочно.
Как гасить ипотеку выгодно
Не допускайте лишних выплат в виде комиссий или пеней за просрочку платежа.
Проверьте, чтобы договор позволял регулярно вносить платежи для частичного досрочного погашения.
Убедитесь, что ежемесячное частичное досрочное погашение не сделает процесс дороже из-за каких-нибудь условий договора.
Узнайте в банке, можно ли досрочно гасить ипотеку без похода в отделение, чтобы каждый месяц не оформлять бумажные заявления.
Выбирайте уменьшение суммы ежемесячного платежа, а не сокращение срока. В статье расскажем почему.
Продолжайте каждый месяц вносить сумму первоначального платежа, как будто не уменьшали его.
Уменьшение платежа по ипотеке
Заёмщик переплатит банку больше, но плюс в том, что при ухудшении материального положения минимальный платёж не будет обременительным.
При уменьшении платежа и том же сроке ипотеки график пересчитывается так, что бОльшая часть ежемесячной оплаты идёт в счёт погашения процентов, а меньшая — на основной долг.
Досрочное погашение за счет материнского капитала
Погасить ипотеку досрочно можно с помощью материнского капитала. На сегодняшний день размер материнского капитала — 586 946 рублей, а получить его можно уже при рождении первого ребенка с 1 января 2020 года.
Узнайте всё самое важное о материнском капитале
Для того, чтобы совершить досрочное погашение с помощью материнского капитала, не нужно идти в Социальный фонд. Подать заявление о распоряжении маткапиталом можно удаленно — в обслуживания ипотеки или через портал Госуслуг.
После того, как Социальный фонд убедится, что всё законно, он перечислит деньги в банк. Сначала будут погашены проценты, начисленные на остаток кредита с момента последнего платежа по ипотеке и до момента поступления материнского капитала. Остальная сумма пойдет на погашение основного долга. Ни просрочки, ни штрафы, ни пени не могут быть оплачены за счет средств материнского капитала.
Досрочное погашение за счет материнского капитала всегда происходит с сокращением суммы ежемесячного платежа. Выбрать сокращение срока нельзя.
Важно: При использовании материнского капитала для улучшения жилищных условий, вы обязаны будете выделить доли детям в этой недвижимости после полной выплаты кредита.
Подробнее о том, как выделить доли детям
Условия досрочного погашения
В кредитном договоре банк указывает, как может изменяться периодичность, размер и количество ежемесячных платежей при досрочном погашении.
В зависимости от этих условий и технических возможностей банка заемщик может сократить срок займа или уменьшить ежемесячный платеж, сохранив срок. Обычно банки предлагают выбор.
Если заемщик решил досрочно погасить ипотеку, то по закону он обязан уведомить банк о намерении минимум за 30 дней. Но у банков могут быть свои условия, и часто предельный срок короче.
Когда заемщик настаивает на более ранней дате, банк может взять комиссию, но это исключение. Чаще идут навстречу и разрешают подать заявление за 15 или 5 дней и даже проводят досрочное погашение в день обращения.
Есть ли «выгодная дата» для досрочного погашения
Самый выгодный день для досрочного погашения — плановая дата платежа и несколько дней после этой даты.
В этом случае большая часть средств пойдёт на погашение основного долга, а проценты будут уплачены за несколько дней пользования кредитом.
Сокращать срок или сумму
Если говорить очень коротко, чуть выгоднее сокращать срок кредита.
Посмотрим на примере. В сентябре 2023 года Юля с мужем берут в СберБанке кредит 900 000 рублей на 10 лет под 6,1% годовых. Если они будут платить ипотеку по графику — 10 037 рублей в месяц, — то за 10 лет они заплатят 175 907 рублей процентов банку.
Через полгода у супругов появляется возможность внести 200 тысяч рублей досрочно. Посмотрим разницу.
Если уменьшается срок: экономия составит 128 494 рубля. А кредит семья закроет на 2 года и 8 месяцев быстрее. Ежемесячный платеж при этом останется прежним.
Если уменьшается платеж: экономия составит 63 949 рублей. Срок кредита при этом не изменится, зато ежемесячный платёж сразу станет существенно меньше — на 2 315 рублей.
Очевидно, что в долгосрочной перспективе выгоднее сокращать срок. Но если вы выберете уменьшение ежемесячного платежа, экономию сможете почувствовать сразу.
Комбинированный вариант
Идеальный вариант — применять оба способа. Их придётся каждый раз чередовать, поскольку банки не делают одновременное сокращение срока и размера платежа.
Если бюджет позволяет, можно внести большой единоразовый платёж и сократить размер обязательного платежа, а затем продолжить погашение небольшими суммами свыше графика, уменьшая срок кредита.
Такая схема удобна тем, что если наступят финансовые сложности, заёмщик сможет выплачивать минимальный обязательный платёж, а уменьшать срок кредита и переплату можно, когда это станет комфортным для бюджета. Минус в том, что конечная переплата по процентам будет больше, чем в случае с сокращением срока кредита.
Зачем гасить ипотеку досрочно
Это позволяет уменьшить размер основного долга, а вместе с ним и общую сумму процентов. В итоге снижается ежемесячный платеж или срок — в зависимости от выбранной стратегии.
К тому же пока ипотечный кредит не выплачен, недвижимость находится в залоге у банка. Это психологически неуютно: сложнее решаться на перемены и, например, менять работу.
Выгоднее ли досрочно гасить ипотеку в первые годы выплат. Ежемесячный платеж по ипотеке состоит из двух частей: выплаты основного долга и процентов. Даже когда платеж каждый месяц одинаковый, пропорция двух частей разная: в первые годы больше платишь проценты, в последние — основной долг. Поэтому в первые годы досрочно гасить ипотеку выгодно, если не смотреть на инфляцию.
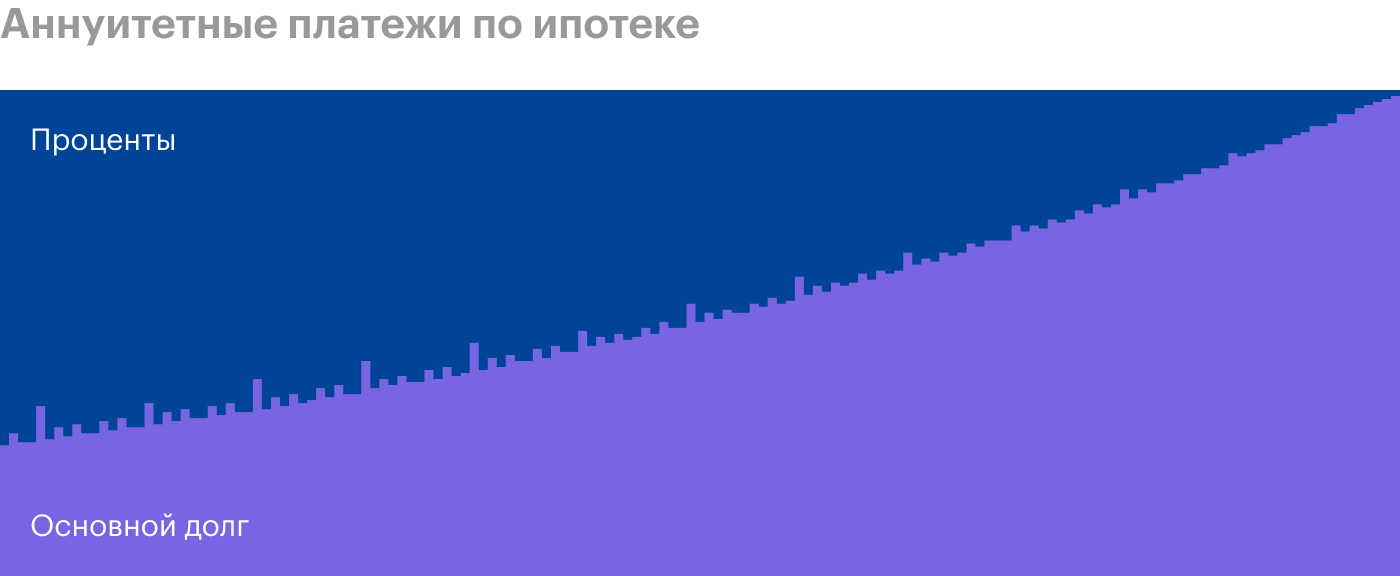
График аннуитетных платежей по ипотеке. В первые месяцы оплата по процентам в три раза выше основного долга
Подобный график строится для любого кредита, когда вы платите равными частями каждый месяц. Если у вас несколько кредитов, то выгоднее досрочно погашать тот, у которого выше процентная ставка. Обычно это не ипотека.
Выгодно ли досрочно гасить ипотеку при высокой инфляции. С момента подписания ипотечного договора стоимость платежей фиксируется. Инфляция работает на вас и потихоньку съедает долг. Инфляция за последние 20 лет — 500%. Если ее темпы сохранятся, то 40 000 ₽ в месяц через 20 лет будут восприниматься как 8000 ₽ сейчас. Чем дольше гасите долг, тем более дешевые рубли отдаете банку. С другой стороны — платите больше процентов.
Как вернуть страховку при досрочном погашении
Страховка, привязанная к кредитному договору, действует либо до окончания действия договора, либо до наступления страхового случая. При полном досрочном погашении кредита страховка тоже заканчивает действовать раньше времени. Для этого вам нужно обратиться в вашу страховую компанию — она поможет решить вопрос.
Три способа погасить ипотеку досрочно
Есть три варианта досрочного погашения:
Уменьшать размер ежемесячного платежа
Сокращать срок ипотеки
Комбинировать оба варианта
Чтобы выбрать подходящую схему, заёмщику нужно определиться, что важнее — переплатить меньше или сократить расходы на обслуживание долга.
Как узнать, что ваш кредит закрыт
После обработки заявки сумма задолженности по кредиту в СберБанк Онлайн будет равна нулю.
В течение двух дней после погашения ипотеки вы получите уведомление о начале процесса снятия обременения. Всё пройдёт автоматически — писать заявление или куда‑то идти не нужно. Также в личном кабинете Домклик появится надпись «Ипотека выплачена» и дата её закрытия.
Войдите в личный кабинет обслуживания ипотеки в приложении Домклик или зарегистрируйтесь.
Перейдите в раздел «Ипотека».
На открывшейся странице выберите «Обслуживание ипотеки».
В разделе «Моя ипотека» найдите вкладку с нужным кредитом (если у вас их несколько).
Посмотрите весь путь в галерее ⬇️
Как только обременение будет снято, вы получите уведомление. Теперь вы можете свободно распоряжаться недвижимостью — продать, подарить, передать в залог или сдать в аренду. Статусы снятия обременения можно отслеживать в личном кабинете Домклик в разделе «Заказы».
Подробнее о процессе и сроках снятия обременения читайте в статье «Как снять обременение с недвижимости».
Как закрыть ипотеку Сбербанка досрочно
Чтобы погасить кредит раньше срока, недостаточно просто внести на счёт остаток задолженности. Без соответствующей заявки банк автоматически спишет только сумму по графику в дату платежа. Подать заявление на полное досрочное погашение ипотеки можно через Сбербанк Онлайн (в приложении и на сайте) или в офисе банка лично.
Как погасить кредит в приложении Сбербанк Онлайн:
Перейти в раздел «Кредиты». Выбрать ипотечный кредит, который хотите закрыть.
Нажать на кнопку «Погасить досрочно».
В списке выбрать строку «Полное погашение». Сумма к оплате сформируется автоматически. Убедитесь, что на счёте списания достаточно средств для проведения операции.
Подтвердить заявку.
Поздравляем! Самое сложное позади.
Когда вносить платежи
Если внести платёж по графику, то вся сумма уйдёт на уменьшение тела кредита. А если позже хотя бы на два-три дня, из этой суммы вычтут проценты.
Например, заёмщик платит по ипотеке каждое 10-е число. Допустим, в этот день он внесёт дополнительную сумму, тогда она полностью пойдёт на погашение основного долга. Если же при частичном досрочном погашении клиент заплатит, например, 14-го числа, то из суммы платежа спишут проценты за четыре дня использования кредита (с 10-го по 14-е число), а оставшаяся часть пойдёт на погашение тела ипотеки.
Таким образом, вносить средства выгодно только в дни списаний ежемесячного платежа, тогда вся сумма пойдёт в счёт погашения основного долга. Это поможет быстрее рассчитаться с банком, а, значит, меньше переплатить ему.
Когда можно сделать досрочное погашение
Совершить досрочное погашение — полное или частичное — можно в любой момент, начиная со второго дня от выдачи кредита. Например, если кредит вы взяли вчера, досрочно погасить его можно уже сегодня. Не ждите, пока накопится крупная сумма. Совершайте досрочное погашение сразу, как только у вас появилась возможность.
Нет ограничений или штрафов. Вы можете хоть каждый месяц вносить дополнительные платежи — каждый раз график будет пересчитываться, а остаток кредита и начисляемые проценты — уменьшаться.
Досрочное погашение за счет собственных средств
Вы можете использовать для досрочного погашения, полного или частичного, собственные средства.
Например, вы можете оформить налоговый вычет за и выплаченные проценты и получить до 650 тысяч рублей. А после — направить их на досрочное погашение.
Подробная инструкция по оформлению налогового вычета
При досрочном погашении за счет собственных средств вы можете выбрать, что сокращать: срок кредита или сумму. Давайте разбираться, что выгоднее.
Читайте также о полном досрочном погашении ипотеки Сбербанка
Когда выгодно досрочно погашать ипотеку
Самый лучший момент для досрочного погашения — плановая дата внесения платежа или два-три дня после нее. Таким образом можно направить всю сумму на то, чтобы погасить часть основного долга, а не проценты.
Досрочное погашение особенно выгодно делать в первые годы после оформления кредита, когда проценты составляют большую часть ежемесячного платежа.
Примером выгодного досрочного погашения ипотеки может стать ситуация, когда у должника есть 200 тысяч рублей для досрочного погашения в первый месяц. При сокращении срока, но при сохранении ежемесячного платежа срок кредита сократится на год, а размер переплаты — на 215 тысяч рублей.
Гасить досрочно небольшими суммами или копить
Некоторые банки устанавливают минимальную сумму частичного досрочного погашения. У моих друзей, которые взяли ипотеку в другом банке, эта сумма была не меньше 30% от ежемесячного платежа или фиксированная сумма, например не менее 50 000 ₽. Мобильное приложение просто не дает отправить на досрочное погашение меньше денег. Некоторые банки в таком случае берут комиссию. Тогда есть смысл накопить деньги до минимальной суммы частичного досрочного погашения. Во всех других ситуациях гасить небольшими суммами выгоднее.
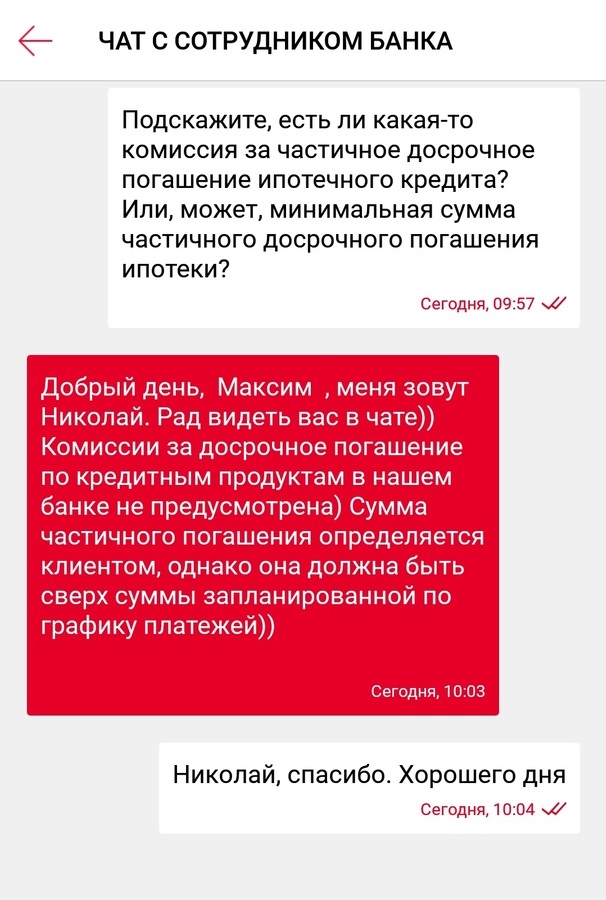
Если у вас в договоре что-то не так, уточните в своем банке, что препятствий к регулярному частичному досрочному погашению нет
Запомнить
Прежде чем затевать выплаты по моей схеме, убедитесь, что у вас получится все делать так, чтобы ежемесячное частичное досрочное погашение было удобным и не сделало процесс дороже.
Посмотрите, что договор позволяет регулярно вносить платежи для частичного досрочного погашения, а потом полностью закрыть кредит.
Узнайте в банке, как сделать досрочное погашение удобным, чтобы каждый месяц не ходить в отделение и не оформлять бумажные заявления.
Приятных вам минимальных платежей.
Когда выгодно погашать ипотеку досрочно
Выгода от досрочного погашения напрямую зависит от оставшегося срока кредита — чем ближе его конец, тем менее выгодно погашать ипотеку досрочно.
Если ипотека долгосрочная, на 20-30 лет, то выгоднее сокращать её срок. Но если выбрать уменьшение ежемесячного платежа, экономию можно будет почувствовать сразу.
Некоторые банки устанавливают минимальную сумму частичного досрочного погашения. Как правило, это не менее 30% от ежемесячного платежа. Если принимают меньшие суммы, то берут за это комиссию. Тогда есть смысл сначала накопить деньги.
В остальных ситуациях погашать ипотеку досрочно выгодно.
Источники
Оксана Жукова, финансовый консультант
Средняя оценка 10 / 10 · 1 оценка
Зачем такие сложности
Этот метод досрочного погашения нужен только для одного: снизить риск в будущем. Смотрите.
Когда я выбираю уменьшение срока ипотеки, я говорю банку: «Я хочу продолжить платить эти 15 тысяч рублей, но чтобы это быстрее закончилось». То есть я обещаю банку, что все остальное время я буду продолжать платить по 15 тысяч. Мой минимальный платеж всегда 15 тысяч, даже если я лишусь работы или уеду в неоплачиваемый отпуск. Да, у меня сокращается срок, но весь этот срок я должен платить по максимуму.
Когда я уменьшаю платеж, я снижаю свою ежемесячную долговую нагрузку. Каждый месяц я должен банку все меньше денег. Но пока у меня есть возможность, я выбираю досрочное погашение: плачу больше и снова снижаю долговую нагрузку.
Пока у меня есть возможность платить полные 15 тысяч, я не почувствую разницы между обычным и досрочным погашением. Я все время плачу одну и ту же сумму. Но если я, например, лишусь работы или улечу в отпуск за свой счет и больше не смогу платить 15 тысяч, мне это уже будет не так страшно: мой минимальный платеж к тому моменту сильно уменьшится. Например, в апреле 2022 года минимальная сумма выплаты составит около 6700 ₽, а в мае 2023 — около 3700 ₽.
Если у меня наступят тяжелые времена, я смогу приостановить досрочное погашение и вернуться к выплатам по графику. Например, если в мае 2022 года у меня снизится доход, я просто продолжу платить свои 3700 ₽, пока ситуация не выправится. Я буду платить за квартиру дольше, но это будет не так тяжело.
Я понимаю, что это трудно понять в тексте, поэтому подготовил для вас табличку. Там четыре варианта погашения ипотечного кредита, мой — последний. Проматывайте до столбца AR, где я вношу досрочно 400 тысяч, и смотрите на математическую магию.
Помните, что советы в интернете нельзя воспринимать как руководство к действию. Когда оформляете ипотеку, всегда читайте общие условия ипотечного кредитования в договоре, внимательно изучайте график выплат и стройте таблички в «Экселе». Нет ничего надежнее, чем собственноручно составленный график досрочного погашения.
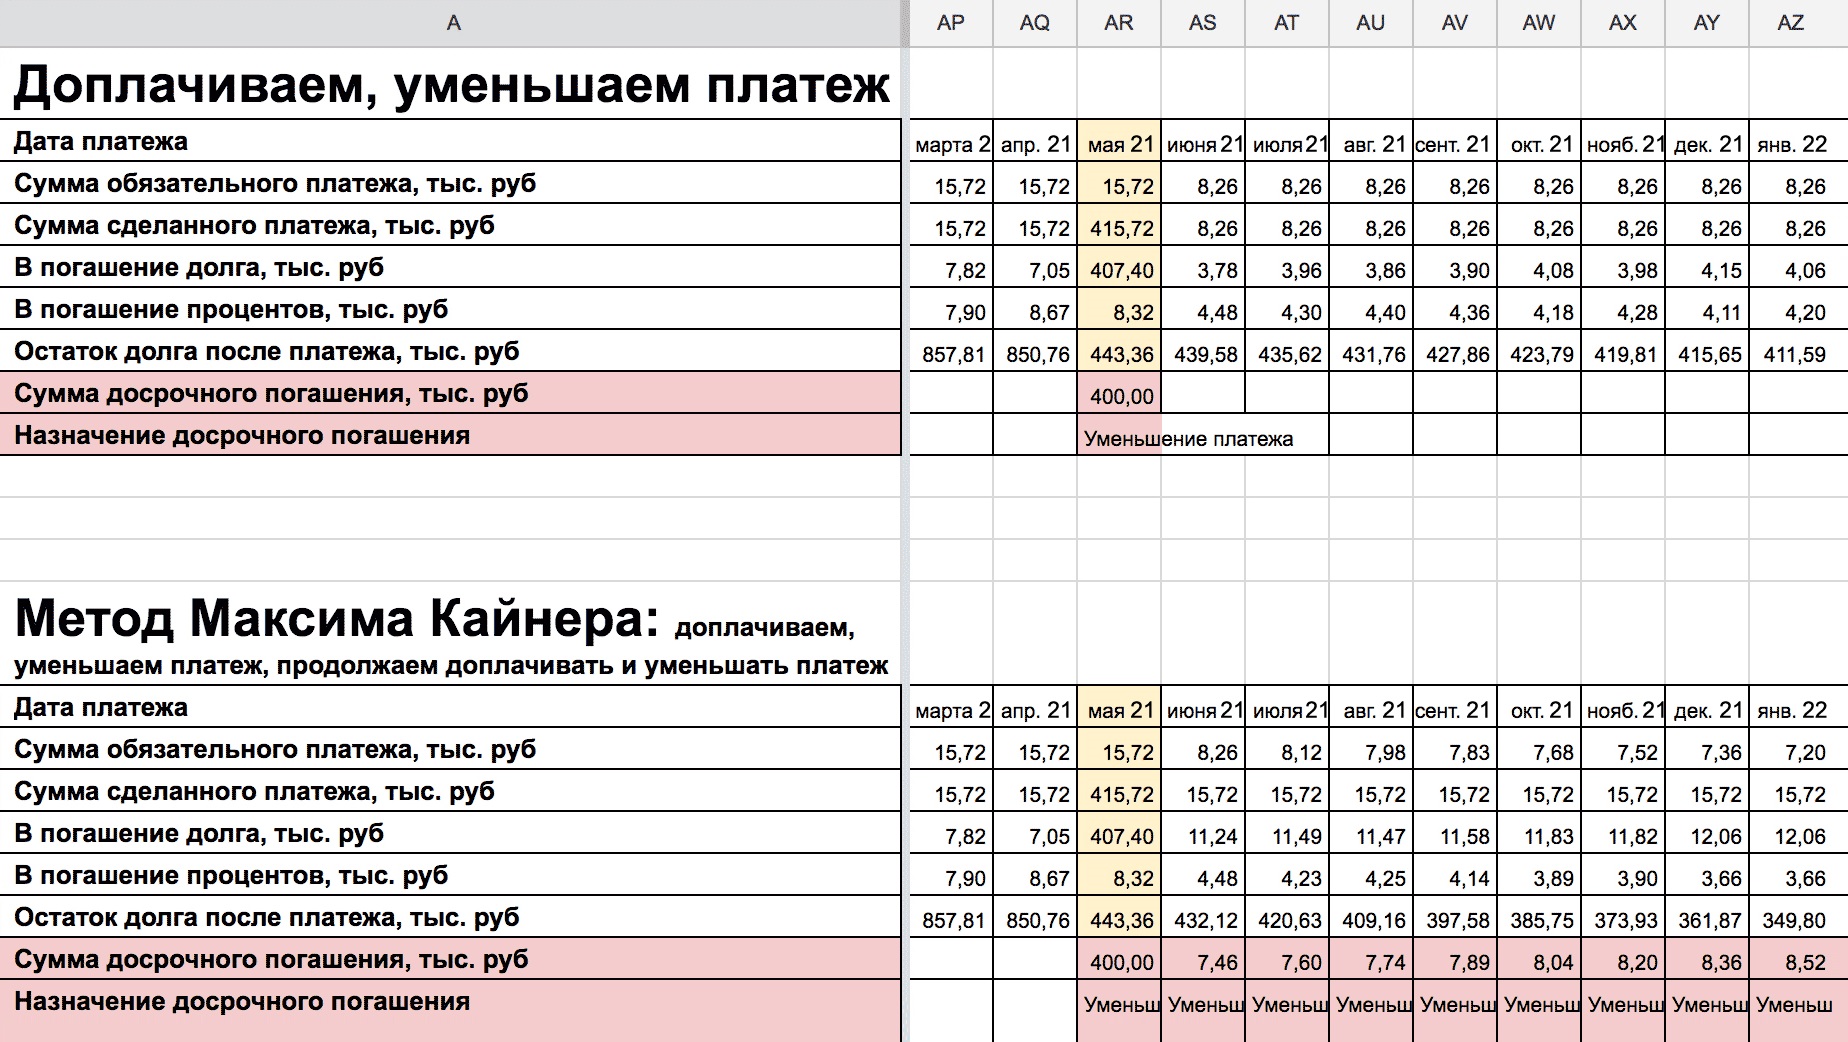
Пример расчета досрочного погашения ипотеки
Можно ли досрочно погасить ипотеку
В законе нет ограничений на досрочное погашение ипотечного кредита. В общих чертах это выглядит так:
Вносите деньги на счет, к которому привязана ипотека.
Оформляете заявление в банк, где указываете сумму к списанию и дату досрочного погашения. Без этого деньги останутся лежать на счете и будут списываться по графику.
Во многих банках досрочное погашение можно сделать через приложение или онлайн-кабинет, но есть и такие, в которые придется идти лично.
Доступно ли созаемщику досрочное погашение. Созаемщик может досрочно погашать кредит при личном посещении отделения. Некоторые банки требуют нотариальную доверенность, где заемщик делегирует ему это право. Бывает, что даже в разных отделениях одного банка требования отличаются, чего случаются споры.
Можно ли досрочно погасить ипотеку материнским капиталом. С 1 февраля 2023 года материнский капитал на первого ребенка — 589 500 ₽, а на рождение и усыновление второго — 779 000 ₽.
Всю сумму можно использовать только для досрочного погашения ипотеки, даже если она была оформлена до рождения ребенка. СФР перечислит выплату после сделки и регистрации недвижимости или ДДУ.
Если заемщик использовал материнский капитал в качестве первого взноса, то банк укажет в кредитном договоре про обязательство внести маткапитал в счет досрочного погашения. А сам либо увеличит сумму ипотеки на выплату, либо продавцу придется ждать деньги.
Банк укажет срок — обычно в течение 90 дней клиенту нужно написать заявление в СФР на распоряжение капиталом. Или сам подаст заявление от имени клиента — если это предусмотрено договором и у банка налажено дистанционное взаимодействие с СФР.
Может ли банк внести в серый список за досрочное погашение. Досрочное погашение ипотеки или любого другого кредита никак не влияет на кредитную историю человека.
Преимущества и нюансы. Инфографика
Досрочное погашение уменьшает размер основного долга и переплату по процентам
Досрочное погашение ипотеки представляет собой оплату с опережением графика, когда вносятся гораздо большие суммы, чем те, что прописаны в кредитном договоре. Такой способ оплаты дает возможность уменьшить размер основного долга, а вместе с ним и общую переплату по процентам. URA.RU собрало все преимущества и нюансы, которые дает досрочное погашение ипотеки.
Как рассчитать досрочное погашение
Вы можете рассчитать любой сценарий досрочного погашения на . Заполните данные по кредиту и нажмите на кнопку «График платежей», а затем «Учесть досрочное погашение». Добавляйте платежи и выбирайте, что сокращать: срок или сумму.
Вывод
Если ипотека является тяжелым бременем, то желательно выбрать вариант уменьшения платежа. Возврат кредита в таком случае не будет быстрым с точки зрения времени, но финансовая нагрузка при таком раскладе будет постепенно снижаться.