 ВТБ Онлайн
«Карта возможностей» — это флагманская кредитная карта банка ВТБ, которая является одной из самых интересных кредиток с длинным льготным периодом до 200 дней (до 30.06.23 было 110 дней). У карты есть немало нюансов, которые необходимо разобрать, прежде чем оформлять карту.
В этом обзоре, рассмотрим условия карты, актуальный тариф, преимущества и недостатки карты, и стоит ли вообще ее оформлять.
Кредитная карта «Возможностей» от ВТБ банка с длинным льготным периодом до 200 дней создана специально для клиентов, которые хотят получать максимальную выгоду с каждой покупки. В рамках кэшбэк-программы держатели копят бонусы, возвращая на счет от 2% своих расходов. Вне зависимости от суммы потраченных средств, клиентам доступны бесплатное обслуживание и возможность снимать наличные без комиссии в пределах 50000 рублей. Можно бесплатно оформить до 5 дополнительных карточек и получать еще больше вознаграждения с каждой покупки всей семьей или компанией друзей.
Лучшие кредитные карты других банков России
120 дней на максимум
Низкая % ставка
Кредитная карта с целым годом без % онлайн
Кредитная карта «2 года без %»
С кредитной картой от ВТБ можно пользоваться кредитным лимитом на все покупки. Можно оформить кредитную карту с бесплатным обслуживанием, чтобы получить кредитный лимит до 1000000 рублей. Размер лимита для каждого клиента определяется индивидуально.
По состоянию на середину 2022 года кредитная «Карта возможностей» заслуженно считается одним из флагманских продуктов ВТБ. Условия ее оформления выглядят очень привлекательно – начиная с бесплатного выпуска и обслуживания, а заканчивая льготным периодом длительностью 110 дней и кэшбэком до 2%.
Условия по льготному периоду
Условия по снятию наличных и переводам
Отзывы о «Карте возможностей» ВТБ банка
Вместе с тем в интернете можно встретить немало отзывов о кредитке, сделанных клиентами банка, причем далеко не всегда положительных. Поэтому имеет смысл внимательнее рассмотреть особенности, плюсы и минусы кредитки ВТБ «110 дней без процентов». Что позволит ответить на вопрос, существует ли и, если да, в чем подвох карточного продукта одного из лидеров банковского рынка страны.
Условия по кэшбэку
Обладателям кредитки предлагается выбрать и подключить одну из нескольких доступных категорий кэшбэка – «Супермаркеты», «Кафе и рестораны» и «Транспорт и такси». Размер бонуса составляет до 2% по отношению к рядовым клиентам и до 2,5% — для зарплатных.
Невозможность подключить несколько категорий кэшбэка считается одним из подводных камней кредитки ВТБ. Получить возврат платежей сразу за все виды покупок не получится.
Отдельного упоминания заслуживает возможность получения дополнительного кэшбэка в рамках программы лояльности ВТБ «Мультибонус». За покупки с кредитки у компаний-партнеров банка можно получить до 50% бонусных баллов.
Условия по снятию наличных и переводам
Банк декларирует возможность снятия наличных без процентов, в том числе – за счет средств кредитного лимита. Но она действует только в течение первой недели пользования кредиткой и с ограничением в размере 50 тыс. руб. Далее за обналичивание придется платить. Причем немало – 5,5% от снимаемой суммы денег плюс еще 300 рублей за каждую подобную операцию.
Существенным плюсом становится крупные лимиты на операции по обналичиванию. Они зависят от статуса кредитной карты и составляют:
Серьезную комиссию за обналичивание денежных средств, которая начисляется с 8-го дня пользования кредиткой, можно считать еще одним подводным камнем карточного продукта. При этом необходимо понимать, что схожие условия обслуживания кредитных карт предлагают и другие российские банки.
Аналогичная операциям по снятию наличных денег комиссия предусмотрена для переводов денежных средств в рамках кредитного лимита. Платежи выполняются бесплатно первые 7 дней и в пределах 50 тыс. руб. Далее приходится платить по описанным выше тарифам.
Условия и тариф «Карты возможностей» ВТБ
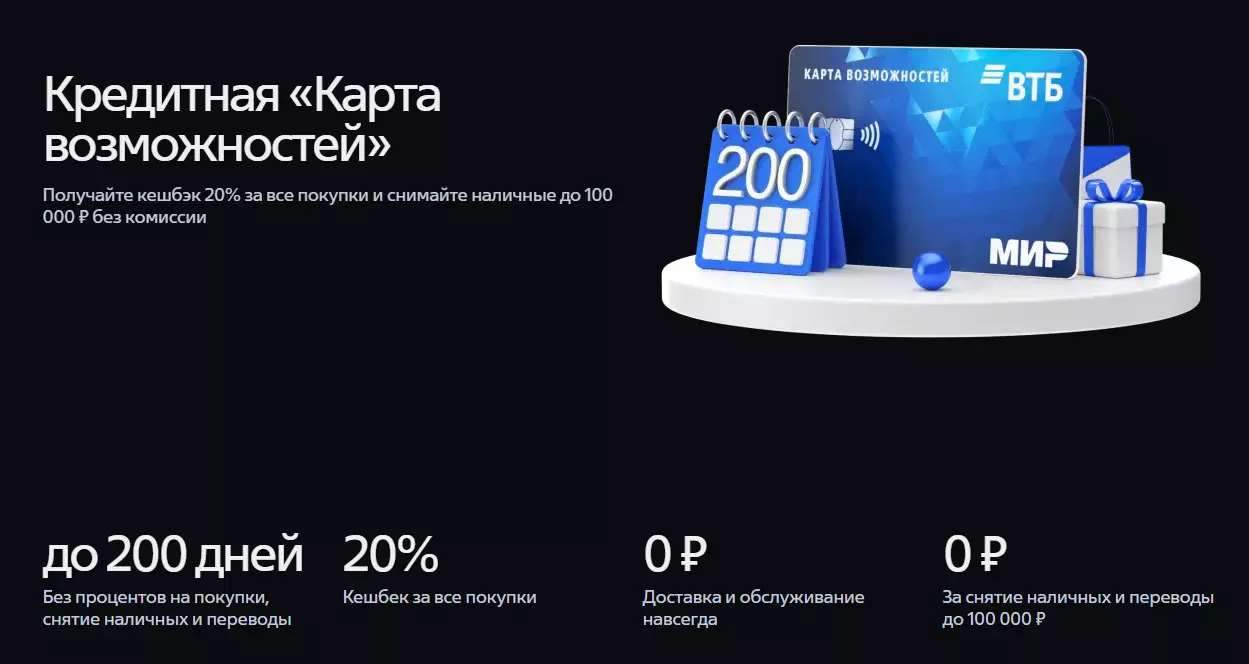
ОБЗОР УСЛОВИЙ И ТАРИФ КАРТЫ ВОЗМОЖНОСТЕЙ ВТБ
С момента появления данного продукта в банке ВТБ, его условия неоднократно менялись. Но сейчас, тариф карты выглядит довольно интересным. Разберем его по пунктам.
Платежная система карты

Платежная система МИР по карте ВТБ
В связи с тем, что на банк были наложены санкции, международные платежные системы прекратили сотрудничество с банком. Соответственно, теперь карты выпускаются только с российской платежной системой МИР. Стоит сказать, что для клиентов в данной ситуации это даже интереснее, чем если бы были карты VISA и MasterCard.
Это связано с тем, что по карте МИР можно дополнительно получать кэшбэк по программе лояльности «Привет, МИР», а также использовать карту в более, чем 12 странах мира.
Стоимость выпуска и обслуживания
Кредитная «Карта возможностей» выпускается и обслуживается бесплатно, без условий.
Дополнительная карта (одна) будет бесплатной, а последующие обойдутся по 600 рублей каждая.
❓ Можно ли открыть вторую кредитную Карту возможностей с отдельным лимитом
Если оставлять заявку на сайте банка, то на вторую карту придет сразу отказ. Но в отделениях банка, вторую карту, по отзывам, могут одобрить.
Ну а первую кредитку, рекомендуем оформлять только онлайн, так как за это положен денежный бонус от банка.
Лимит кредитования
Максимальный кредитный лимит – 1 млн. рублей. Минимум могут одобрить 10 000 рублей. Размер кредитного лимита – это сугубо индивидуальный параметр, который зависит от кредитной истории и текущей кредитной нагрузки.
Максимальный лимит для неработающих пенсионеров не может быть больше 100 тысяч рублей.
Как работает льготный период
Беспроцентный период по «Карте возможностей» составляет 200 дней. Он начинается с 1 числа месяца, в котором совершена операция.
Например, Вы совершили покупку 20 июня, соответственно льготный период по покупкам в июне начинается с 1.06. Даже, если Вы совершили операции в конце месяца. В данном примере, задолженность льготного периода необходимо внести до 20 сентября. Все, что Вы будете тратить в июне, июле, августе и вначале сентября — необходимо погасить до 20 сентября.
Для начала нового льготного периода, необходимо полностью погасить все задолженность по кредитке, то есть, восстановить кредитный лимит до изначального. На следующий день, можно уже совершить операцию по карте и начнутся новые 200 дней. Это называется «нечестный» грейс.
Конкурентное преимущество льготного периода по карте ВТБ – он распространяется не только на покупки, но и на операции снятия наличных и переводы.
Минимальный платеж, который необходимо вносить ежемесячно, в том числе в льготный период – 3% от суммы долга. Его пропускать нежелательно, иначе будет просрочка и это отразится на кредитной истории.
Кроме того, если пропустить минимальный платеж или внести не всю сумму льготного периода – то произойдет вылет из грейса. И проценты начисляется на операции с момента их совершения.
Процентная ставка
Если «выйти» из льготного периода, то процентная ставка составит для операций покупок от 9.9%, а на операции снятия наличности и переводы – 49.9% годовых.
Комиссия за снятие наличных и переводы
Комиссия за снятие налички и переводы – это один из подводных камней в условиях карты. Ведь, в рекламных и маркетинговых постах пишут, что льготный период распространяется и на снятия наличных, но многие клиенты забывают, что банк в данном случае зарабатывает на другом – на комиссии за снятие.
Размер комиссии за снятие наличных и переводы составляет 5.9% + 590 рублей.
В первые 30 дней после оформления кредитки предусмотрено снятие средств (или перевод) за счет кредитного лимита без комиссии. Льготный период на эту операцию также действует. Максимальный лимит бескомиссионного снятия – 100 тысяч рублей.
Данные условия действуют для карт, оформленных с 18.04.2023.
Собственные средства, которые лежат сверх кредитного лимита, обналичить можно без комиссии.
Лимиты на снятия и переводы
При снятии налички и переводы необходимо учитывать лимиты на такие операции. Лимит одинаковый при операциях как с собственными, так и кредитными средствами.
Стоимость операций в банкомате
Смена пин-кода в банкоматах ВТБ – без комиссии.
Запрос баланса в банкоматах группы ВТБ – бесплатно, а в других банкоматах – 50 рублей за запрос.
СМС-информирование
За услугу СМС-информирования по карте предусмотрена ежемесячная комиссия 79 рублей в месяц.
Страхование по карте
Как и во многих банках, в ВТБ могу навязать страховку по карте. Особенно часто, это случается, когда Вы оформляете карту в отделениях банка. Поэтому, будьте внимательны при подписании документов, и спрашивайте подключены или нет платные услуги и просите их сразу отключить.
Если Вам подключили ненужные услуги, то их можно отключить либо по телефону контактного центра или в мобильном приложении (в чате).
Как оформить кредитную карту ВТБ
ВТБ банк предлагает оформить кредитную карту «Возможностей» на официальном сайте. Если вы зарегистрированы на Госуслугах, воспользуйтесь проверенными данными для заполнения анкеты. В форме указываются паспортные и личные данные (ФИО, дата рождения, номер телефона, электронная почта), информация об основном доходе, месте работы, финансовых обязательствах, семейном положении.
Вы сразу получите предварительное решение, а в течение суток – окончательное (по СМС). Если оно положительное, вас пригласят в ближайшее отделение банка для предоставления необходимых документов. После готовности пластика следует взять паспорт и снова посетить отделение.
Как пополнить кредитную карту ВТБ?
Бесплатно пополнить кредитку ВТБ легко через:
В первом случае пластик вставляют в аппарат самообслуживания, выбираете нужный пункт, погружаете деньги в купюроприемник. Останется подтвердить и завершить операцию. Можно сделать и перевод с дебетовой карты через терминал. Тогда нужно вставить пластик, с которого будет совершаться перевод. Далее введите 16-значный номер кредитки.
Для пополнения в отделении пригодится удостоверение личности. Менеджер обязательно проверит баланс, поможет с заполнением платежных документов. Деньги придут примерно за сутки.
Самая простая вариация – использование онлайн-кабинета. Внесите полные реквизиты обеих карт. Если дебетовая карта ВТБ, сведения о ней уже есть в ЛК. Есть и платные способы пополнения:
Условия и ставки по кредитным картам ВТБ
Максимальный кредитный лимит по карте ВТБ составляет 1000000 рублей, но, согласно отзывам клиентов, чтобы его получить – нужно быть либо зарплатным клиентом, либо доказать свои доходы.
Если укладываться в большой льготный период (110 дней), то платить ни за что не придется – обслуживание кредитки бесплатное. За его пределами ставка 11,6%, если все средства на карточке были потрачены только на покупки. Еще одно условие кредитной карты ВТБ — если деньги с карточки снимали в качестве наличных, то ставка будет намного выше – 31,9% годовых.
Сумма ежемесячных платежей за пределами льготного периода составляет всего 3% от суммы долга. Но сюда добавляется сумма процентов за снятие наличных, если не получилось уложиться в льготный период. Точная сумма будет регулярно появляться в «ВТБ-Онлайн».
Снятие наличных в банкоматах в пределах 50 000 рублей будет без комиссии, а свыше этой суммы – 5,5%. Столько же будет нужно будет заплатить, если нужно перевести деньги другому физическому лицу. Минимум эта сумма составит 300 рублей.
Как увеличить кредитный лимит по карте ВТБ?
Увеличить лимит по кредитной карте ВТБ просто, своевременно совершая выплаты по задолженности. Клиент, не имеющий просрочек, автоматически получает доступ к большим суммам. Если есть время, с заявлением обратитесь в любое отделение банка. Его форму поможет заполнить оператор. При себе имейте основное удостоверение личности, документы, подтверждающие изменения финансовой ситуации в лучшую сторону. Увеличившийся доход, повышение по службе, погашение прошлого кредита – объективные поводы для повышения лимита. Максимальный лимит может доходить до до 1 млн. руб., но такие объемы по карте одобряют редко.
Требования и документы
Оформить кредитную карту ВТБ может любой гражданин РФ, у которого есть прописка в любом регионе, где есть ВТБ. Еще одно обязательное условие – официальная зарплата не менее 15 000 рублей.
Также потребуется подтвердить свой доход любым удобным документом:
Если клиент получает зарплату на карточку банка или получил персональное предложение, то ему не придется подтверждать доход.
Как получить кредитную карту ВТБ?
При необходимости вы можете обратиться в отделение банка и подать заявку на кредитку ВТБ там.
Условия снятия наличных
Снять наличные с кредитки можно, но стоит помнить, что за снятие придется платить 31,9% годовых за пределами льготного периода. Кроме того, если снятая сумма будет больше 50 000 рублей, то придется дополнительно платить 5,5% за снятие. Советуем по возможности пользоваться безналичными платежами.
Как заказать кредитную карту ВТБ?
Для оформления в ВТБ заявки на кредитную карту обратитесь в отделение банка или оставьте запрос на официальном сайте. Пользоваться нашим сервисом проще, нужно следовать приведенному ниже алгоритму:
Как закрыть кредитную карту ВТБ?
Если не знаете, как отказаться от кредитной карты ВТБ, сначала вам нужно полностью погасить долг. Без этого счет банк не закроет. Если не желаете больше пользоваться пластиком, то пройти процедуру нужно обязательно. В обратном случае будут начисляться проценты, в КИ отображаться, что у вас есть кредитный продукт.
Самый простой способ избавиться от кредитной карты ВТБ – через приложение. Найдите функцию управления карточкой, она расположена рядом с информацией об остатке. Нажмите на кнопку закрытия продукта. На экране увидите поля заявки. Заполняйте их максимально подробно. Когда документ будет заполнен и отослан, останется дождаться ответа. Такие же действия при использовании интернет-банкинга.
Отключить кредитную карту ВТБ и произвести закрытие счета легко в самом филиале, где оформляли заявку на кредитку. Возьмите с собой пластик. Напишите заявление с указанием намерений. Клиенту выдают выписку, в которой указана точная сумма задолженности. Через 1,5 месяца придите за выпиской о том, что кредитка и сам счет закрыты навсегда. Обязательно придется вернуть кредитную карту ВТБ.
В этом банке можно закрыть кредитку и по номерам горячей линии. Служба поддержки работает в круглосуточном режиме. Прежде чем закрыть пластик, оператор задаст несколько вопросов для идентификации личности. В этом случае все равно придется через несколько недель посетить филиал и получить справку о закрытии счета. Хранить ее стоит не меньше трех лет.
Часто задаваемые вопросы
Как работает кредитная карта ВТБ?
По карточке можно проводить безналичные платежи. Если они укладываются в беспроцентный период, то владелец может сэкономить на переплате. Достаточно погасить задолженность до конца грейс-срока. Если это невозможно, то придется вносить платежи по графику.
Какая кредитная карта ВТБ банка самая выгодная?
При выборе кредитки нужно опираться на личные цели и предпочтения. Ознакомиться со всеми вариантами и рассчитать переплату можно на нашем портале. На данный момент популярностью пользуется карта возможностей от ВТБ.
Как правильно погасить в ВТБ карту кредитную?
Оплатить долг в ВТБ по кредитной карте, условия которой размещены ранее, можно различными способами. Например, обратиться в отделение с паспортом или провести перевод через личный кабинет. Удобнее всего использовать сервис на нашем портале, чтобы отправить деньги быстро и с минимальной комиссией.
Можно ли снимать деньги с кредитной карты ВТБ Карта возможностей?
Хоть карта ВТБ и кредитная, но снять с нее наличные можно. Допускается получение до 50 тысяч рублей за месяц только в банкоматах финансовой организации. При выходе за установленный лимит придется оплатить комиссию.
Какая процентная ставка по кредитной карте ВТБ?
Процент определяется индивидуально по каждому конкретному клиентскому запросу. Однако ставка в обязательном порядке ограничена диапазоном, приписанном в программе карточного кредитования. Продукты ВТБ имеют минимальный процент от 9.90 процентов. Точное значение станет известно после одобрения заявки потенциального заемщика.
Как начисляются проценты на кредитную карту ВТБ?
В случае оплаты покупки в течение льготного периода клиент может не платить проценты и основной долг до конца установленного срока. По истечении периода непогашенная сумма делится на ежемесячные платежи, в которые автоматически включаются проценты. Чем быстрее будет выплачен долг, тем меньше будет окончательная переплата.
Моментальные кредитные карты ВТБ банка
Моментальные кредитные карты ВТБ банка в 2023 году можно получить сразу. По ним доступны следующие условия: ставка от 9.90 процентов в год, лимит не более 1000000 рублей. Для выбора среди х вариантов используйте калькулятор. Получить карту можно в отделении или доставкой курьером.
до 1 000 000
Лиц. № 963
до 1095 дней
до 500 000
Лиц. № 3311
до 55 дней
до 100 000
Лиц. № 354
до 180 дней
Отзывы о кредитных картах моментальные банка Банк ВТБ
Когда работают профессионалы
Безосновное снижение лимита по акционной кредитной карте
Банк не для всех
Если вы соответствует всем указанным требованиям, это не значит, что вам выдадут карту возможностей. Причём без объяснений. Вообще. Вот такой банк. Клиентонеориентированный.
Условия по льготному периоду
Одним из главных достоинств рассматриваемого продукта выступает длительный – до 110 дней – льготный период по кредитной карте ВТБ. Он формируется из двух составляющих: 90 суток дается на совершение покупок и еще 20 дней на закрытие образовавшегося долга. Начало грейс-периода отсчитывается с первого дня месяца, когда происходит оплата первой покупки.
Правила льготного беспроцентного периода, установленные ВТБ, можно назвать классическими. Каких-либо подводных камней в их отношении обнаружить не удается. Более того, банк одним из первых в России включил в грейс-период операции по снятию наличных. Что делает кредитную «Карту возможностей» одним из реальных способов обналичивания на достаточно выгодных условиях. Главное – вовремя вернуть долг банку до истечения льготного периода.
Требования к заемщику
Первое, что необходимо отметить при рассмотрении особенностей выпуска карты – лояльное отношение банка к потенциальному клиенту. Единственный документ, который необходимо для получения кредитки с лимитом в пределах 100 тыс. руб. – это российский паспорт. Дополнительными условиями становятся регистрация в регионе, где работает банк, и получения дохода в размере от 15 тыс. руб. Если требуется больший лимит кредитования, понадобиться подтвердить получение дохода справкой по форме банка или 2-НДФЛ.
Для неработающих пенсионеров 100 тыс. руб. установлены в качестве максимально возможной суммы финансирования. Чтобы оформить карту, им требуется предоставить пенсионное удостоверение.
Единственным сравнительно спорным моментом становится сложно получения кредитной карточки представителями бизнеса в статусе ИП. К ним требование о подтверждении официального дохода предъявляется в обязательном порядке.
Еще одним потенциальным подвохом кредитки выступает непрозрачное определение лимита кредитования. Итоговая сумма доводится до клиента без комментариев со стороны специалистов банка. Неудобство компенсируется возможность повысить лимит в процессе использования карточки, для чего достаточно исправно вносить обязательный платеж и направить в ВТБ соответствующее заявление.
Стоит ли оформлять кредитную «Карту возможностей»
Кредитная карта ВТБ получилась очень интересной благодаря бесплатному обслуживанию и своему длинному грейс-периоду, который распространяется на ВСЕ операции по карте. Не все банки сегодня дают беспроцентный период на снятия наличных и переводы. В ВТБ это есть, и особенно выгодно воспользоваться этим с первые 7 дней, когда нет комиссии за снятия и переводы.
Карта будет очень интересна для тех, кто хочет иметь запасной кошелек, а также, кому необходимы наличные средства.
За счет длинного грейс-периода 180 дней на рефинансирование других кредиток, карта будет очень выгодна тем, у кого уже есть несколько других кредиток. Можно их рефинансировать и оставить только одну карту ВТБ. Это положительно скажется на вашей кредитной истории.
Я считаю, карту однозначно стоит оформить. Условия привлекательные, за обслуживания платы нет. Достойный вариант для оформления в качестве основной или запасной кредитки.
Минимальные требования и документы
Для подачи заявки на кредитную «Карту возможностей» необходимо удовлетворять следующим требованиям банка:
Возрастных рамок для подачи заявок нет. Оформить могут все граждане с 18 лет, удовлетворяющие требованиям банка (пенсионеры, студенты, индивидуальные предприниматели и т.д.).
Документы для получения карты
Для карты с лимитом до 300 тысяч рублей необходим только паспорт. Если требуется больше – паспорт + документ о доходах (2-НДФЛ или справка по форме банка).
Для неработающих пенсионеров необходимо предоставить паспорт, пенсионное удостоверение и документ о размере пенсии. Максимальный лимит 100 тысяч рублей.
Зарплатным клиентам, пенсионерам, получающим пенсию на карту ВТБ или при наличии предварительно одобренного предложения – нужен только паспорт.
Кредитные карты ВТБ банка по паспорту
Все кредитные карты ВТБ банка, которые можно получить по паспорту в день обращения с моментальным решением за пять минут. Для этого ознакомьтесь со всеми предложениями ВТБ банка, которых сегодня 4, оставьте онлайн-заявку на сайте.
Лиц. № 1326
до 365 дней
Лиц. № 2673
Отзывы о кредитных картах по паспорту банка Банк ВТБ
Программа «Мультибонус» позволяет держателям кредитных карт ВТБ зарабатывать баллы с каждой покупки. Повышенные бонусы предусмотрены за покупки товаров у партнеров. Начисление баллов осуществляется до конца расчетного месяца, который следует за месяцем, когда были потрачены деньги. Срок действия баллов – 1 год с момента их начисления.
Партнеров программы очень много: LG Electronics, Sephora, Читай-Город, Ригла, Перекресток, Окей, Hoff и т. д. Владельцы карт могут приобретать товары в разделах «Красота и здоровье», «Одежда и обувь», «Услуги и сервис», «Электроника и техника» и многих других. От оборота в ТСП возвращается 1,5% от потраченной суммы, при трате у партнеров – до 15%.
Особенности кредитной карты «Возможностей» ВТБ
К особенностям кредитки можно отнести:
В удобном приложении ВТБ-онлайн можно следить за всеми платежными операциями, начислением баллов, заказывать справки, оплачивать услуги в 12000 организациях.
Размер минимального платежа составляет всего 3% от суммы задолженности. Дополнительно взимаются проценты за обналичивание денег, если держатель кредитки не уложился в беспроцентный период. Вся информация о платежах регулярно обновляется и доступна в ВТБ-онлайн.
Как пользоваться кредитной картой ВТБ?
После оформления пластика клиент сразу может воспользоваться кредиткой. Он может оплатить покупку в любом магазине, где принимают карточки, или в интернете, указав все реквизиты. Доступна оплата ЖКХ и телекоммуникационных услуг через личный кабинет или мобильное приложение.
При оформлении сразу узнайте, как работает кредитная карта ВТБ, поскольку она может иметь свои нюансы, например, льготный период составляет 180 дней. Это не значит, что весь этот период вы сможете делать покупки. Обычно дается на это месяц, а в остальные недели нужно постепенно выплатить долг. Старт грейс-периода приходится на первое число каждого месяца, в котором совершено приобретение.
Условия использования прописаны в договоре. Снятие наличных и переводы не попадают под льготный период. При использовании таких операций нужно быть готовым к тому, что начнут начисляться проценты. Если по кредитке есть минус, нужно вносить ежемесячный платеж. Минимальный его размер составляет 3%. Сделать это требуется до 18 часов по МСК 20 числа каждого месяца. Вносить можно суммы больше минимальной, чтобы выплатить долг быстрее.
Услуга рефинансирования по карте
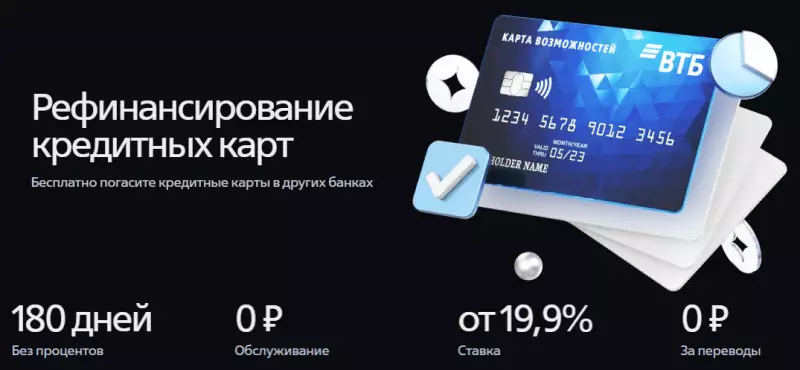
УСЛУГА РЕФИНАНСИРОВАНИЯ КРЕДИТОК С КАРТЫ ВОЗМОЖНОСТЕЙ ВТБ
По кредитной «Карте возможностей» можно воспользоваться услугой рефинансирования своих кредиток в других банках. Для этого необходимо оформить карту с услугой рефинансирования в отделении или ВТБ-онлайн (для действующих клиентов).
В первые 30 календарных дней после получения карты можно сделать перевод с кредитного лимита в счет погашения задолженности по своим кредиткам в других банках. Максимально можно погасить 7 своих кредитных карт.
Преимущества рефинансирования других кредиток
Сделать такой перевод можно в ВТБ-онлайн или в офисе банка. Комиссии за перевод по рефинансированию не взимается. На данную операцию перевода средств будет действовать беспроцентный период 180 дней (в течении этого периода все равно надо вносить минимальные ежемесячные платежи 3% от суммы долга).
Если Вы сделали перевод с целью рефинансирования кредитных карт в других банках, не рекомендуется в период совершать обычные покупки по карте. Это может привести к потери грейса 180 дней.
В течении 90 дней после совершения рефинансирования, кредитки в других банках, которые Вы погасили необходимо закрыть (расторгнуть договор). Банк проверяет закрытие кредиток по вашей кредитной истории. Там это отобразится.
Если Вы не закрыли кредитки, на которые переводили средства в течении положенных 90 дней, банк начислит на сумму перевода 39.9% годовых с первого дня перевода.
Как работает рефинансирование кредитных карт других банков
Рассрочка на покупки
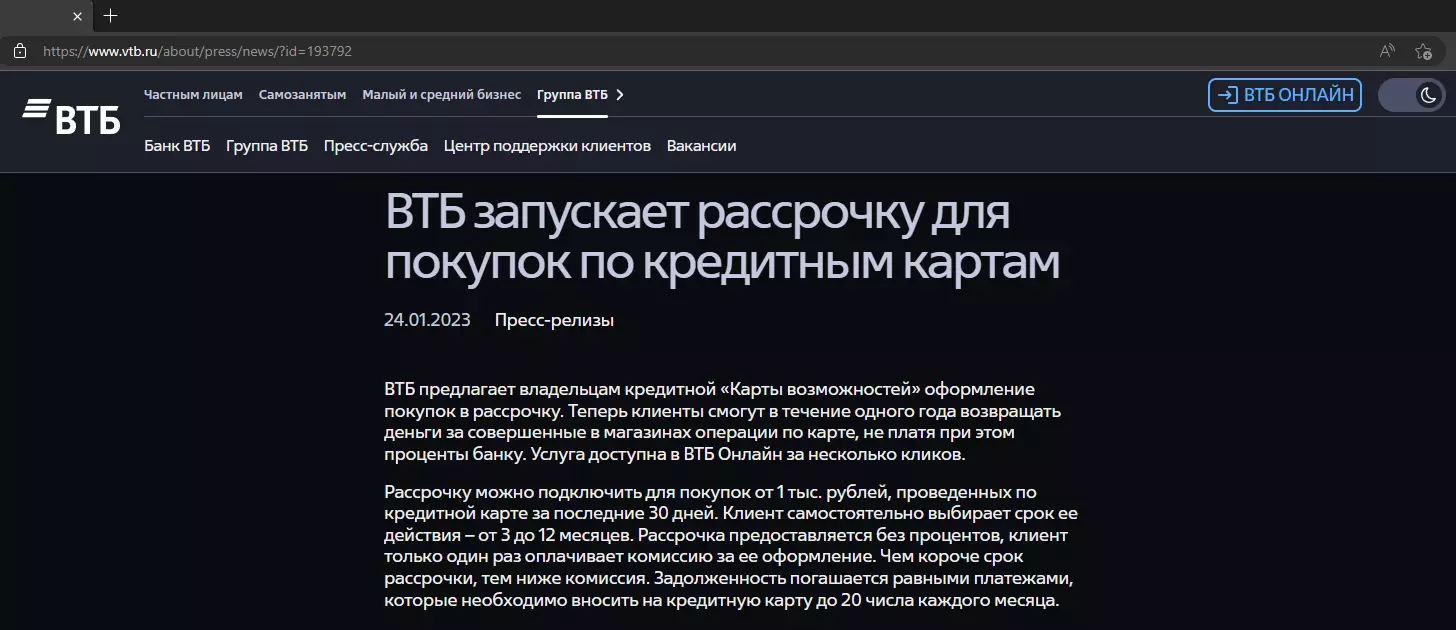
Недавно ВТБ запустил сервис перевода покупок по «Карте возможностей» в беспроцентную рассрочку. Все покупки от 1000 рублей за последние 30 дней можно перевести в рассрочку на срок от 3 до 12 месяцев. Банк вернет сумму покупки обратно на счет, и необходимо будет вносить равный ежемесячный платеж, в зависимости от срока рассрочки.
Процентов не будет, но есть комиссия за перевод покупки в рассрочку. Чем короче срок рассрочки, тем ниже комиссия. Ее можно увидеть непосредственно при совершении операции.
Привилегии для владельцев кредитных карт «Возможностей»
Использовать кредитные карты можно для оплаты покупок в стационарных и интернет-магазинах, услуг. Благодаря действующей cashback-программе владельцы пластика могут экономить на покупках. Банк разработал для клиентов множество привилегий:
Самые популярные кредитные карты ВТБ 2023 года
Была ли информация полезной?
Сервисы и продукты Банкирос
Кэшбэк в самых популярных категориях
После получения карты, ВТБ-онлайн необходимо подключить программу лояльности, чтобы получать «кашу» от банка.
За покупки по карте банк дает кэшбэк у партнеров – до 30%, а также 2% в 3 популярных категориях: Супермаркеты (МСС 5441, 5451, 5499, 5411, 9751, 5422), Кафе и Рестораны (МСС 5812, 5814, 5462, 5811, 5813), Транспорт и Такси (МСС 4121, 4111, 4131, 4789). За покупки в других категориях кэшбэка не будет.
Для зарплатных клиентов ВТБ с 01.02.23 изменилась кэшбэк-программа. Вместо надбавки +0,5% к ставке кэшбэка, будет дополнительная категория кэшбэка — Аптеки (2%), а для премиальных клиентов с пакетом «Привилегия» — АЗС (3%). Кроме того, для премиальных клиентов вместо базовой категории «Транспорт и Такси» действует категория «Одежда и обувь».
Вознаграждение за покупки положено, только при оплате в пределах Российской Федерации. При оплате заграницей кэшбэка не будет. Исключение – оплата в сети интернет.
Кэшбэк начисляется мультибонусами в конце следующего месяца после совершения покупки. Курс 1 мультибонус = 1 рубль. Лимит начисления в рамках стандартного пакета – 2000 бонусов. В рамках пакета «Привилегия» — лимит бонусов 6000 в месяц, а если «Прайм» — 15 тысяч бонусов.
Накопленные бонусы можно потратить на различные сертификаты, подписки и другие товары из каталога программы лояльности банка. Также, бонусы можно перевести в рубли — за 1 бонусный балл зачисляют 0,85 копейки.
Если не использовать бонусные баллы, они сгорят через 1 год. А если не пользоваться картой (не будет начисления новых баллов) – через 6 месяцев.
Не забывайте про кэшбэк от платежной системы МИР. Его можно получать дополнительно к программе лояльности банка. Для этого зарегистрируйтесь в «Привет, МИР» и добавьте туда свою «Карту возможностей».
За что не дают кэшбэк (операции и МСС исключения)
Как уже писал выше, кэшбэка не будет если платить картой вне категорий повышенного кэшбэка или не у партнеров.
Также, вознаграждение не предусмотрено, если сумма разовой покупки более 1 млн. рублей.
Остальные категории, за которые не дают вознаграждения – за снятия налички и переводы, оплата налогов и сборов, страховок, пополнение электронных кошельков, ставки в букмекерских компаниях, оплата услуг доставки DHL и т.д.
За что не начисляют мультибонусы по «Карте возможностей»
Оформить кредитную карту банка ВТБ в Москве
ВТБ выдает кредитные карты в Москве гражданам РФ с постоянной регистрацией и официальным ежемесячным доходом от 15000 рублей. Для упрощения процедур оформления предусмотрена онлайн система отправки анкеты-заявки. После чего поступит звонок от сотрудника банка, который огласит решение.
Из документов потребуется только паспорт (для зарплатных клиентов ВТБ) и второй документ на выбор: СНИЛС и справка 2-НДФЛ или по форме банка, выписка по счету о начислении зарплаты за последние 12 месяцев.
Кто может получить кредитную карту «Возможностей» от ВТБ
Для получения кредитной карты «Возможностей» необходимо предоставить паспорт РФ, если у вас есть зарплатная карточка. Дополнительно сотрудники могут потребовать СНИЛС. Если зарплатной карты нет, обязательно предоставьте и паспорт, и СНИЛС, подтвердите доходы справкой 2-НДФЛ, с места работы, по форме банка, выпиской по банковскому счету. Рассчитывать на одобрение заявки могут граждане в возрасте от 21 до 70 лет с доходом от 15000 рублей. У вас должна быть постоянная регистрация в регионе присутствия банка.
Кредитные карты ВТБ в Москве
Список всех кредитных карт банка ВТБ в Москве 2023 года. Ознакомьтесь с подробными условиями оформления, получения и активации кредитки. Закажите карту онлайн, подав заявку на официальном сайте банка, пластик будет доставлен собственной курьерской службой банка или отправлен Почтой России.
Подобрано 2 кредитные карты ВТБ
Дистанционное закрытие кредитной карты в ВТБ
В банке ВТБ в данный момент закрыть кредитную карту или счет возможно только в отделении. Дистанционных или других способов нет.
Подводные камни в условиях кредитной карты
Подводные камни в условиях кредитной карты, следующие:
Вопросы и ответы
Одобрят ли мою заявку, если адрес регистрации и проживания не совпадает?
Адреса регистрации и фактического проживания могут не совпадать, получить кредитку можно в любом регионе. Адрес регистрации должен совпадать с регионом обслуживания банка.
Могу ли я рассчитывать на увеличение кредитного лимита?
Да, для этого следует подать в отделение гражданский паспорт и справку о доходах.
Как я могу активировать кредитку?
Сделать это можно в банкомате, запросив баланс, по телефону 8 (800) 100–24–24 или загрузив данные карты в PAY-кошелек.
Когда начинает отсчитываться беспроцентный период?
С 1-го числа того месяца, в котором была совершена первая покупка.
Есть ли лимит на снятие средств?
Да, в день можно снять до 350000 рублей, в месяц до 2 млн рублей.
Есть ли график внесения минимальных платежей?
Да, вносить платеж следует до 20-го числа каждого месяца строго до 18:00.
Условия обслуживания
Имеет смысл перечислить остальные наиболее важные условия обслуживания кредитки «Карта возможность» от ВТБ. Они выглядят следующим образом:
Разная процентная ставка на покупки с кредитки и на обналичивание денег/переводы выступает еще одним существенным моментом, незнание которого может привести к серьезным финансовым потерям владельца. Чтобы не допустить ненужных расходов, требуется четко отслеживать и соблюдать правила льготного периода.
Пополнение карты
Карту можно бесплатно пополнить в банкоматах ВТБ, с помощью переводов по номеру телефона (СБП), межбанковским переводом по реквизитам, а также интернет и мобильном банке ВТБ-онлайн (с карты другого банка).
Причем, при пополнении карты ВТБ с карты другого банка через мобильное приложение или интернет-банк ВТБ, задолженность по кредитке гасится почти сразу. В других банках, такие операции обычно занимают до суток.
Но в любом случае, не рекомендуется оставлять внесение платежа на последний момент. Старайтесь вносить средства максимум до 18 часов по МСК, так как операционный день в банке закрывается в 18 часов по МСК. Все, что поступит в этот день позже этого времени, будет проведено по кредитному счету только на следующий день.
Новый флагманский кредитный карточный продукт выпускается одним из лидеров отечественного банковского рынка с мая 2020 года. За прошедшее время кредитка стала достаточно популярной среди клиентов ВТБ и уверенно конкурирует со схожими картами других российских банков.
В чем состоят главные достоинства карточного продукта?
Можно выделить несколько наиболее значимых: серьезный кредитный лимит, разумная процентная ставка, очень длительный льготный период, включение операций по обналичиванию в грейс-период, участие в масштабной бонусной программе банка.
Каковы подводные камни кредитки от ВТБ?
При ответе на вопрос, в чем подвох кредитки «Карта возможностей», чаще всего фигурируют следующие моменты: непрозрачная схема расчета лимита кредитования, высокая процентная ставка на обналичивание и переводы, необходимость выбора бонусной категории.
Стоит ли оформлять кредитную «Карту возможностей» от банка ВТБ?
Ответ на вопрос зависит от личных предпочтений потенциального клиента. Кредитка ВТБ обладает как рядом серьезных достоинств, так и определенными подводными камнями. Негативное влияние последних можно минимизировать или даже полностью исключить, если знать об их существовании.
Подвох в условиях «Карты возможностей ВТБ»
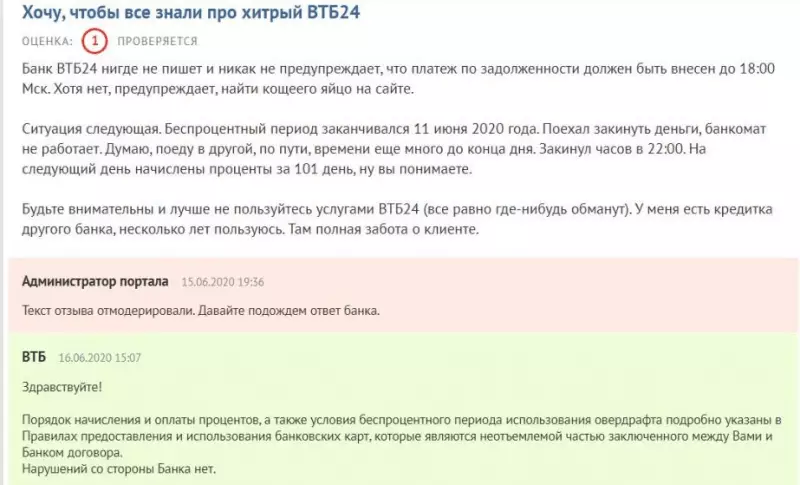
Первым подвохом, можно назвать, то, что день платежа считается не до 23:59:59, а до 18 часов по МСК. Учитывайте это при погашении задолженности в последний момент. Многие клиенты из-за этого вылетели из грейса и заплатили большие проценты.
Второй подвох, о котором стоит сказать. После получения карты необходимо самостоятельно в ВТБ-онлайн подключать программу лояльности «Мультибонус». Если не подключить, никакого кэшбэка по карте не будет.
Где получить кредитную карту Банка ВТБ в Москве
ДО «Автозаводский» Филиала «Центральный»
пн-пт: 09.00-19.00, сб-вс: выходной
ДО «Академический» Филиала «Центральный»
пн-пт: 09.00-20.00; перерыв: 14.15 — 15.00,сб: 10.00-17.00; перерыв: 13.00 — 13.45, вс: выходной
ДО «Алтуфьевский» Филиала «Центральный»
пн-пт: 10.00-20.00; перерыв: 14.15 — 15.00, сб: 10:00-17:00, вс: выходной
ДО «Арбат, 51» Филиала «Центральный»
ДО «Аэропорт Внуково» Филиала «Центральный»
пн-пт: 09.00-20.00; перерыв: 14.15 — 15.00,сб: 10.00-17.00; перерыв: 13.00 — 13.45,вс: выходной
Отзывы о «Карте возможностей» ВТБ банка
В интернете на различных тематических сайтах можно встретить множество отзывов об условиях обслуживания кредитки ВТБ – как позитивных, так и негативных. Выше были перечислены некоторые подводные камни использования флагманского карточного продукта.
Некоторые из них, например, высокую процентную ставку за обналичивание, можно обойти с помощью грейс-периода. С другими – в частности, необходимостью выбирать категорию кэшбэка – придется смириться.
Необходимо отметить, что значительная часть клиентов финансового учреждения отмечают не столько особенности кредитки, сколько не всегда эффективную работу службы клиентской поддержки банка. Такая проблема существует, но она никак не связана конкретной с кредитной карточкой.
Выбор — оформлять кредитку ВТБ или нет – остается за клиентом. Важно, чтобы он был осознанным и взвешенным, то есть учитывал плюсы и минусы карточного продукта.
Вывод
При принятии решения, стоит ли оформлять карту и насколько она будет выгодна именно вам, необходимо рассмотреть все преимущества и недостатки карты.
Беспроцентный период действует на ВСЕ операции
Нет годового обслуживания
Карта платежной системы МИР
Рефинансирование других кредиток с грейсом 180 дней
Снятие наличных и переводы в первые 30 дней бесплатно
Нет дистанционного закрытия кредитной карты
Высокая комиссия за снятие и переводы после 30 дней
Кэшбэк мультибонусами, а не реальными деньгами